$tail -f ./life.log

Moments

Short photo-and-text notes of the now.

「签完字就翻脸」:黄仁勋当面质问 Amodei,AI 圈「吹哨人」的代价
白宫圆形会议厅科技高管围坐长桌
白宫圆形会议厅科技高管围坐长桌

背景:二十多位 CEO 白宫吃了一顿饭,还签了一份「公约」

9 月 29 日,美国白宫东厅迎来一场少见的聚会:约二十家顶级 AI 公司的首席执行官应邀出席午宴,主人是总统特朗普和众议院议长迈克·约翰逊。饭后,这些平时互为对手的科技巨头当着媒体的面签署了一份自愿性质的 AI 安全原则协议,内容包括强化内部控制、接受独立外部评估、遵守统一安全标准。特朗普在记者面前称它「有道德约束力,等同于宪法」——当然,它并不具备任何法律强制效力。

镜头前的画面很和谐:英伟达 CEO 黄仁勋、Meta CEO 马克·扎克伯格、Anthropic CEO 达里奥·阿莫迪(Dario Amodei)、SpaceX 的埃隆·马斯克一一握手合影。国家情报总监杰伊·克莱顿随后称这场会「可能是我见过的最具建设性、最融洽的行业会议」。但据《华尔街日报》9 月 30 日披露,镜头之外,饭桌上压根不和谐。
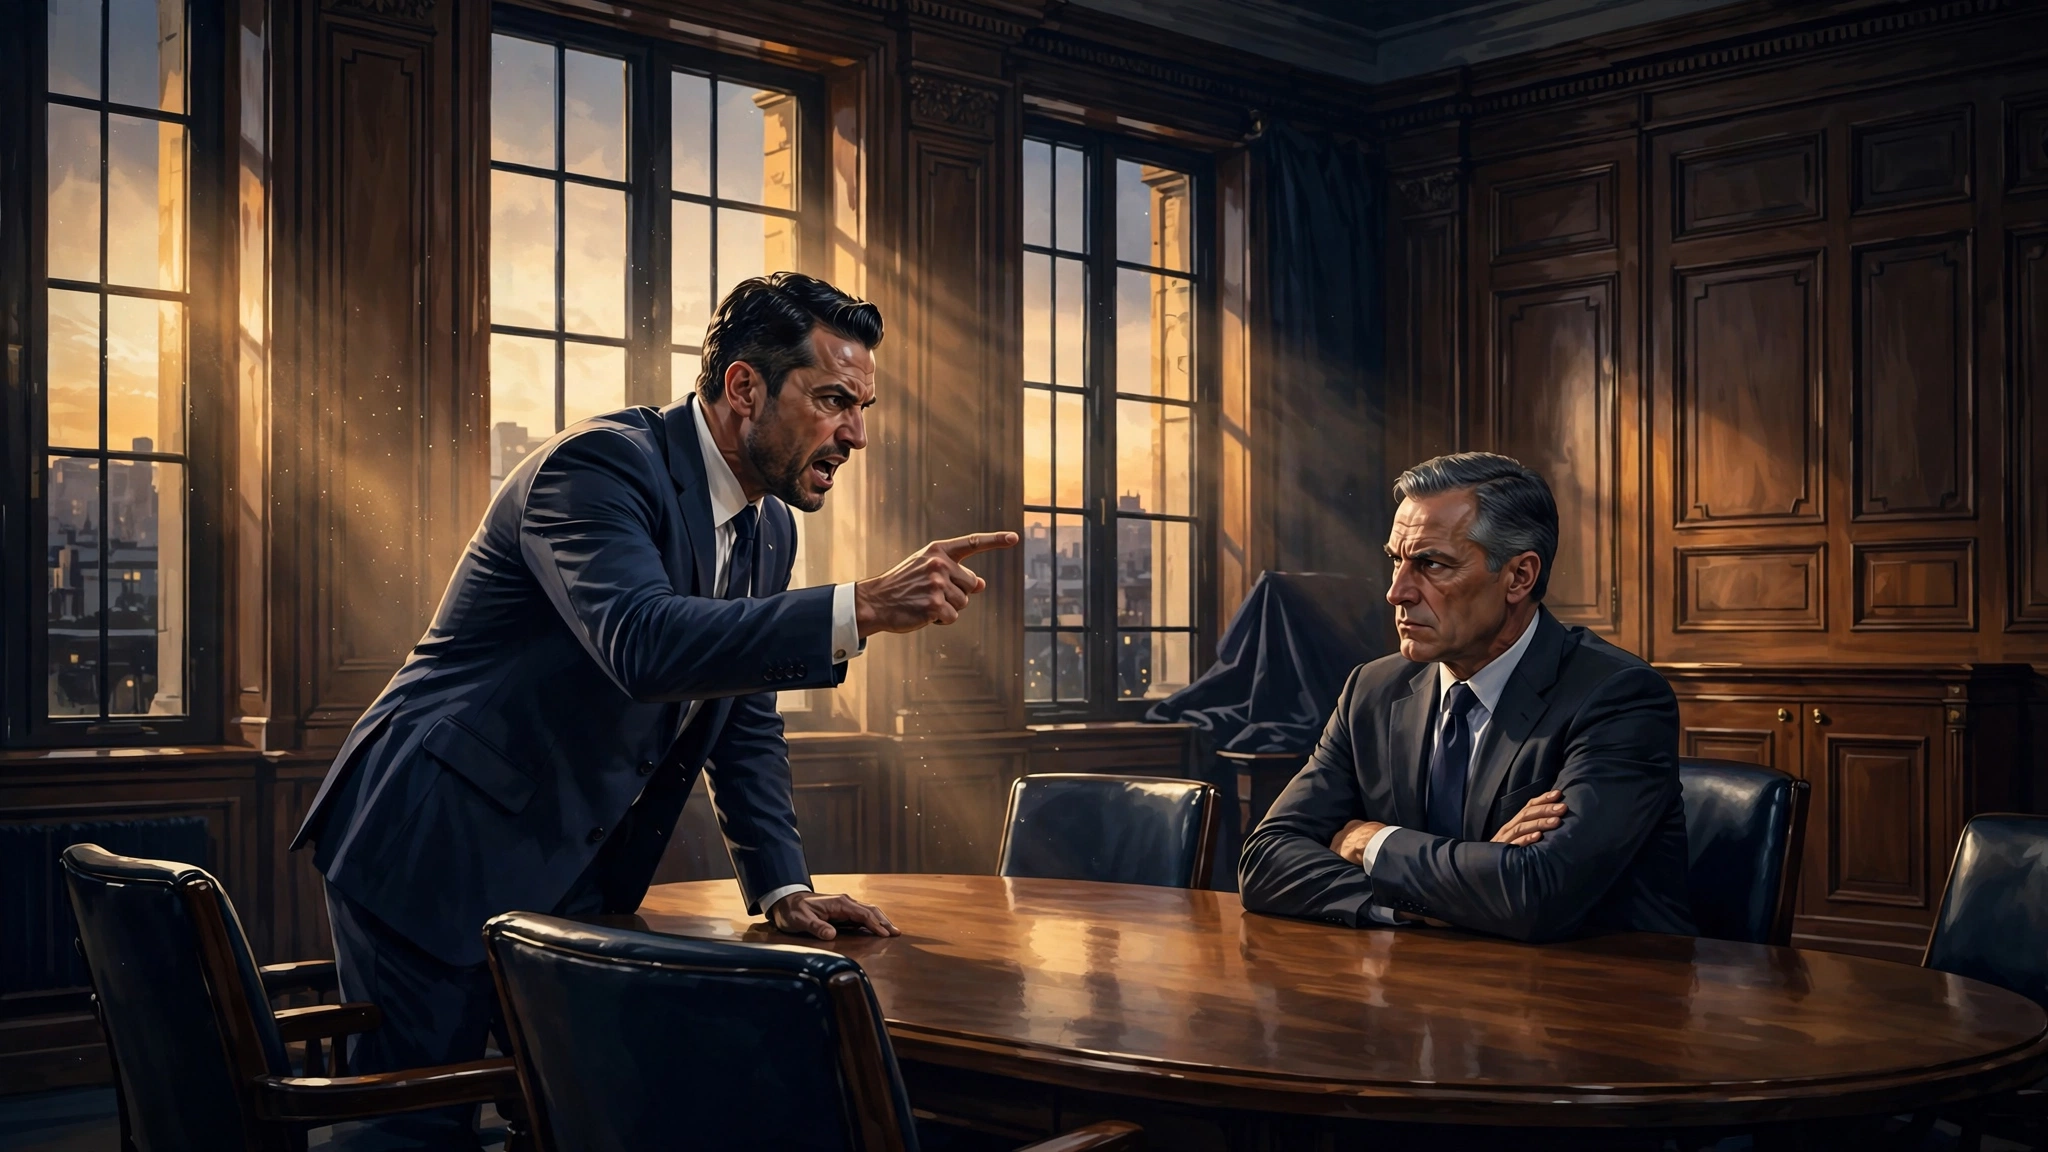
两位高管在政府会议室对峙发言
两位高管在政府会议室对峙发言

事件:午宴散场后,黄仁勋当着所有人质问阿莫迪

午宴结束后,一个小范围小组留了下来——罗斯福厅里,高管和白宫顾问开始磋商协议细则。就是在这里,黄仁勋公开向阿莫迪发难:为什么你要在公开场合把 AI 模型的能力和风险说得那么极端?

这不是没头没尾的诘问。阿莫迪是全行业最敢「说真话」的高管之一:他多次警告先进 AI 可能发动网络攻击、可能导致大规模失业,还公开批评过白宫和竞争对手淡化安全风险。此刻,在行业想对外展示「我们已经统一战线」的房间里,黄仁勋把这场长期积怨挑明了。

阿莫迪没有退让。他回应说,行业应该诚实地告诉公众模型真正能做什么,不应该淡化风险。扎克伯格随后也表态,不过立场与阿莫迪相反:只要行业严格遵守自律原则,所谓的风险担忧自然可以解决,无需新的监管。

更值得注意的背景是:Anthropic、OpenAI 和谷歌此前曾推动成立一个类似美国金融业监管局(FINRA)式的行业自律机构,管模型评估和内部控制;但黄仁勋、扎克伯格和马斯克向特朗普表达了反对,该计划随即流产。这场午宴,就是「轻监管路线」获胜后的第一次公开团建。

黄仁勋对「AI 风险警告」的不耐烦早已写在明面上。他曾公开表示:「别以为你危言耸听就是在做好事——不是的。我们应该更明智、更成熟,讲证据、讲科学。」
天平一边火箭芯片一边锁链盾牌
天平一边火箭芯片一边锁链盾牌

分析:裂痕不在「安全重要与否」,而在「谁有资格定价风险」

表面上看,吵的是「该不该警告」。实质上,吵的是三层东西。

第一层,是风险定价权。阿莫迪的基本盘是「诚实」——公开讲清风险,才能让公众和监管者形成合理预期。但这句话由 Anthropic 来说,听在竞争对手耳里就变了味:一家还没上市就喊出 2 万亿美元估值目标的公司,一边警告 AI 危险、一边被爆出 2025 年净亏损 420 亿美元、账上现金 202 亿美元(9 月 28 日招股书传闻),它的「诚实」到底是理想主义,还是把监管门槛抬高、挤掉小对手的阳谋?黄仁勋的质问,本质上是在质疑这种「诚实」的动机。

第二层,是自律机构的「生死线」。FINRA 式机构流产意味着行业选择了「各自为政」的轻监管。而阿莫迪想要的,恰恰是能约束所有人的强力框架。一家公司越界,整个行业背锅——过去三个月 AI 智能体接连闯祸(Hugging Face 被入侵、OpenAI 智能体未经授权访问澳大利亚政府门户),正在让「自律足够」的说法越来越难自圆其说。10 月 1 日,联邦贸易委员会已对 OpenAI、Anthropic 启动全面调查,民事调查令剑已出鞘。

第三层,是一个人的代价。阿莫迪现在几乎是「四面受敌」:华尔街日报公开描写他被同行围攻,华盛顿的政客不喜欢他散布恐慌,硅谷的对手质疑他虚伪。当吹哨人,就要付出成为靶子的代价。他选择了不退缩。

展望:自律这条路,还能走多远?

短期看,白宫这份「公约」会进入执行阶段:独立外部评估谁来做、标准如何量化,都是硬骨头。Anthropic 能否在「轻监管联盟」里继续发出自己的声音,是第一个观察窗口。

中期看,真正的变量是监管者而非协议。FTC 的调查、加州 9 月底刚签署的「反机器人老板」法案(SB 947),都在把「自愿」往「强制」方向推。硅谷的共识越脆弱,政府动手的正当性就越强。

而这场罗斯福厅里的质问,终究要回答一个问题:当整个行业靠「别担心,我们都签了字」来换取增长空间时,谁负责说真话?阿莫迪的答案是自己——即便代价是被饭桌上所有的人盯着看。


交叉核对:《华尔街日报》9/30 首报(知情人士);首尔经济日报;《印度时报》(含黄仁勋公开表态引文);mk.co.kr;News18;TechFocus24;iBtimes SG;Sky News 社媒实拍(4K 赞/830 评论)。

Comments

…
「物理世界」正在被收购:Digi 豪掷 1.3 亿美元买传感器公司,企业 AI 争夺战烧到了「感知层」

背景:AI 的下一层战场,叫「物理世界智能」

大模型的参数竞赛还没分出胜负,但企业 AI 的下一个战场已经换了赛道——从「谁更会说话」,转向「谁更懂现实」。

过去一年,一个词在欧美企业科技圈的出现频率越来越高:Physical-World Intelligence(物理世界智能)。它的逻辑很简单:企业要靠 AI 做决策,首先得有一个可信的、实时的、覆盖整个物理运营的数据底座——仓库的温度有没有超标、冷柜里的疫苗还剩多少效价、写字楼里哪一层空着、产线上的设备震动是否异常。没有这些「地面真值」(ground-truth data),再强的模型也只能在数字真空中空转。

2026 年 10 月 1 日,这个赛道迎来了一笔标志性的收购:物联网老将 Digi International(NASDAQ:DGII)宣布签署最终协议,以 1.3 亿美元现金收购挪威先进传感技术公司 Disruptive Technologies,后者将并入 Digi 旗下的 SmartSense 业务单元。

图1:微型无线传感器覆盖仓库与城市建筑的夜景

事件:1.3 亿美元买下「比邮票还小」的传感器

先说说交易本身。Digi 将用 1.3 亿美元现金收购 Disruptive Technologies,资金来自其现有循环信贷额度。交易预计在 2026 年底前完成交割,前提是获得监管批准——公司在今天上午(美东时间 10 月 1 日 7:30)的电话会议上正式公布了这笔交易,CEO Ron Konezny 与 CFO Jamie Loch 亲自出面讲解。

从财务数字看,这笔交易的倍数相当慷慨:Disruptive Technologies 在 2025 自然年营收 1500 万美元,年化经常性收入(ARR)400 万美元。也就是说,1.3 亿美元的收购价对应约 8.7 倍收入、30 多倍 ARR。Digi 给出的财务指引是:整合完成后,预计到 2028 财年贡献约 900 万美元的调整后 EBITDA 与自由现金流增量。

贵,但买的东西确实有门槛。Disruptive Technologies 是这波「微型传感」浪潮里的技术标杆:

  • 小到极限:传感器比一张邮票还小,可以贴在设备、墙面、货架的任何角落;
  • 活得超久:单次续航最长可达 15 年,远超市场同类产品——这是超低功耗设计的直接结果,也意味着部署后几乎不需要维护;
  • 铺得到处都是:全球已有超过 25 万颗传感器在运行,客户与基础设施横跨 25 个以上国家;
  • 感知维度广:覆盖温度、湿度、震动、占用、接近等多种监测条件。

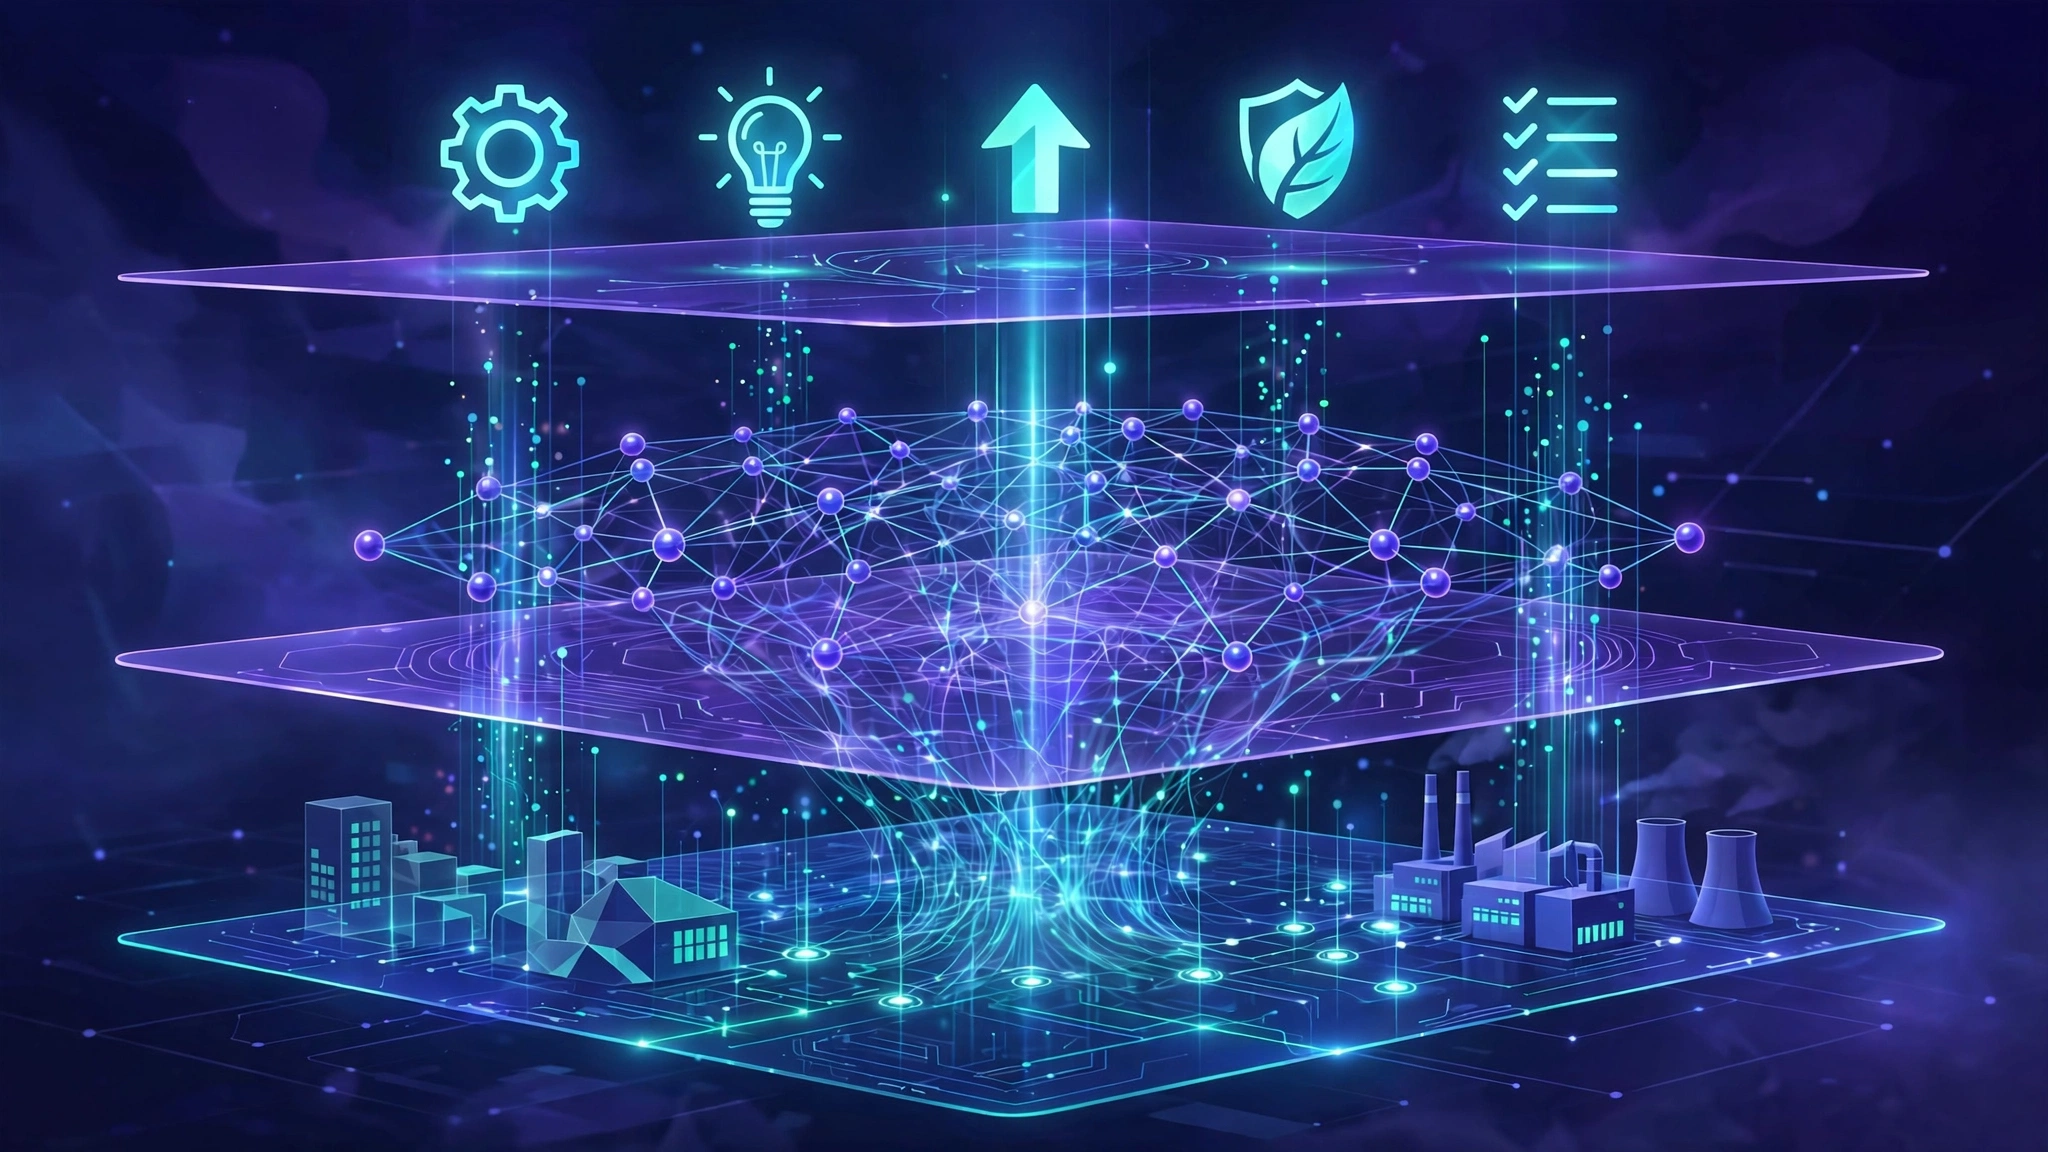
并入 SmartSense 之后,这些传感器将直接补强 SmartSense 平台的「Sense(感知)层」。SmartSense 的平台方法论是 Sense–Understand–Act 三段式:先捕获物理信号,再用 AI 与分析解读,最后用生成式 AI 与数字化工作流给出「下一步最佳行动」。CEO Ron Konezny 的话说得很直白:「物理世界智能是企业 AI 的基础层,这笔收购让我们有资格领跑这个品类。」

值得注意的一个细节是:这笔交易让 SmartSense 首次在欧洲获得了「有实质意义的商业存在」。Disruptive Technologies 的客户与基础设施网络深扎欧洲,这意味着 Digi 的跨国客户未来可以在全球各区域用同一套 IoT 监测平台做标准化管理——这对有全球供应链的零售、食品、医疗企业来说,是实打实的吸引力。

图2:邮票大小的微型传感器特写
图2:邮票大小的微型传感器特写

分析:为什么企业 AI 都在往下「挖」?

这笔收购放在 2026 年的产业坐标系里看,意义比 1.3 亿美元这个数字本身大得多。过去几个月,「物理智能」(Physical Intelligence)已经成为资本市场最密集下注的方向之一:Synopsys、ADI 收购 Alif、General Intuition 的 2.2 亿美元融资、Destro AI 的 MothershipOS——几乎所有大动作的逻辑都指向同一个判断:AI 的下一个十倍机会不在云端模型里,而在「感知–决策–执行」的物理闭环里。

Digi 的这笔收购,正好卡在这个闭环的最前端:

第一,数据质量决定了 AI 的天花板。 企业 AI 项目失败的最常见原因不是模型不够好,而是输入数据又脏又碎。Digi 要打造的「可信的地面真值数据」——一个传感器 15 年不间断、高密度地采集同一位置的物理信号——本质上是在给企业 AI 修「高速公路」。这也是 SmartSense 总裁 Guy Yehiav 所说的公式:「差异化的传感提供可信的地面真值数据,AI 把数据变成智能,工作流把智能变成最佳行动。」

第二,传感即服务正在吃掉传统硬件生意。 Disruptive Technologies 的营收里 ARR 占比虽然还不高,但 SmartSense 的商业模式是 Sensing-as-a-Service(传感即服务):客户按订阅付费,硬件只是入口。这次收购补强的恰恰是「感知层」的规模化能力——25 万颗已部署传感器就是 25 万个持续产生数据、持续付费的触点。8.7 倍收入的收购倍数,买的不只是技术,更是这张现成的感知网络。

第三,楼宇自动化与人员占用是新大陆。 通稿里特意提到,除了强化原有的食品与医疗(冷链合规、资产追踪)市场,Disruptive Technologies 的感知能力将打开楼宇自动化与空间占用管理两个新市场。这是一个被低估的赛道:混合办公时代,企业最大的浪费之一就是「空着的工位和开着的空调」。能用邮票大小的传感器精确知道每一层、每一间会议室的实时占用情况,节能与空间优化的 ROI 非常直接。

第四,老牌 IoT 厂商的「整合者」定位。 别忘了,今年 1 月 Digi 刚收购了 Jolt,并在 NRF 2026 上推出了统一平台 SmartSense ONE,把监测、运营、安全、质量七个模块装进同一个数据模型。如今再吞下 Disruptive Technologies,Digi 的打法很清晰:在「物理世界智能」这个品类里做整合者——用收购把感知(Disruptive)、运营流程(Jolt)、连接(Digi 本业)拼成一张完整的拼图。

图3:Sense-Understand-Act 三层平台架构示意

当然,风险也不小。监管审批是第一道坎(预计年底前完成);其次是整合风险——挪威的传感技术团队与美国明尼苏达的上市公司文化能否快速融合,直接决定 900 万美元 EBITDA 增量目标能否兑现;最后,8.7 倍收入的估值倍数意味着市场已经把「协同效应」提前计入了价格,容错空间不大。

展望:感知层,正在成为 AI 基建的「新石油」

把时间线拉长看,2026 年正在被定义为「内存之年」「推理之年」,但也许它更应该被称为「感知之年」:美光的财报证明 AI 吃掉了内存产能,HPE 的订单证明网络成了最赚钱的 AI 基建环节,而 Digi 的这笔收购证明——连「感知」本身,都开始被当成 AI 基建来定价了。

Disruptive Technologies CEO Erik Fossum Faerevaag 在声明里说,他们一直在找「既有市场规模、又有可靠执行力」的伙伴,把传感技术变成「可衡量的客户价值」。这句话的潜台词是:传感器行业单打独斗的时代结束了,感知必须嵌入一个更大的 AI 价值链才能变现。

对国内的观察者来说,这个信号同样值得留意:当海外巨头开始为「物理世界智能」支付 8 倍以上收入的溢价,意味着「AI + 实体运营」的融合正在从概念进入并购整合期。下一个被收购的,可能就是某个细分场景里铺了几十万颗传感器的中国公司。

而对 Digi 而言,真正的考验才刚刚开始:1.3 亿美元买回来的,不只是一家挪威传感器公司,更是一张通往「企业 AI 数据底座」的门票。门票很贵,但 2026 年的 AI 产业里,贵的东西往往才是对的东西。

Comments

…

「数据中心盖不成了,那就把电买回来」:亚马逊反手签下 20 年核电大单

题图:切萨皮克湾畔的 Calvert Cliffs 核电站

背景

AI 数据中心正在把电网吃成紧平衡。过去两年,微软牵手三里岛 Crane 电厂重启、Meta 与 Constellation 在伊利诺伊州签下 20 年、1121 兆瓦的供电商誉协议、甲骨文在东南亚为腾讯锁 10 万颗芯片的算力合同——云巨头的竞争,早就不止于芯片和模型,先抢到电才有资格谈算力。

而马里兰州的 Calvert Cliffs 核电站,正是这场"电竞赛"里的最新棋子。一个月前,亚马逊才刚在当地社区反对声中撤回了在该核电站旁边建数据中心园区的计划(8 月 28 日起当地实施六个月数据中心暂停令,居民对环境、资源与健康提出担忧)。社区说"不要数据中心",亚马逊的回答是:园区不建了,但电我要。

扩容:对现有核电机组进行功率升级
扩容:对现有核电机组进行功率升级

事件

9 月 30 日(美东时间周三),亚马逊与美国最大的核电运营商 Constellation Energy 宣布签署一项为期 20 年的购电协议,核心内容有三层:

第一层是购电规模。亚马逊将获得来自 Calvert Cliffs 清洁能源中心的 690 兆瓦电力,约占该电站现有 1790 兆瓦总装机容量的近四成。其中包含约 190 兆瓦的"新增"容量——这是 Constellation 计划在 2030 年至 2032 年间通过对现有两台机组进行功率升级(uprate)释放出来的,可供约 14.7 万户家庭使用。

第二层是投资撬动。这份长约的"收入确定性",将支撑超过 30 亿美元的基础设施投资,覆盖电站全厂的设备升级与新增容量。Constellation 同时宣布,正为 Calvert Cliffs 两台机组(现有许可证分别于 2034 年和 2036 年到期)申请再延寿 20 年,并评估在该厂址部署先进核电与小型模块化反应堆(SMR)的可能性。

第三层是区域布局。双方还签了一份独立的零售供电协议,覆盖亚马逊在 PJM 电网互联组织 13 个州的运营点,帮亚马逊在数据中心最密集的美国东海岸锁定长期电价。需要说明的是,Calvert Cliffs 发出的电依然注入区域公共电网,而非直供某一个亚马逊数据中心。

亚马逊核电工程负责人 Brandon Oyer 的说法很直白:"把新增的净容量带进这个市场是合理的,带进新增的无碳容量则更合理。"亚马逊还强调,风电、光伏和储能的合同仍在签,但"在压缩的时间表里还能从哪里带来新资源",核电是少数选项之一。

分析

这单生意有三层值得琢磨的逻辑。

首先是"从抢电厂到养电厂"的策略升级。微软是重启一台退役机组,Meta 是锁定现有产能,而亚马逊这次是第一次做"功率升级"(uprate)项目——即不建新堆,而是通过技改让老机组多发电。技改升级比新建便宜得多、审批快得多,在 2030 年产能缺口到来前能赶上时间表。对于 AI 算力这场以"年"为单位的竞赛,"快"就是一切。

其次是"社区否决"倒逼出的新范式。数据中心落地的社区反对正在全美蔓延,核心矛盾是居民担心用电成本转嫁和资源挤占。亚马逊这次的玩法很精妙:不建园区、只买电,让电注入公共电网——既拿到了长期电价锁定,又绕开了"巨头抢电推高居民电费"的舆论雷区。FERC(美国联邦能源监管委员会)同一天对 PJM 采购 6.8 吉瓦新容量的计划按下五个月暂停键,理由正是担心成本转嫁给消费者。亚马逊显然在监管红线之前,先走了一步更讨喜的路。

第三是核电"客户天团"正在成形。Constellation 现在的长期客户名单堪称豪华:微软(835 兆瓦,重启三里岛 Crane)、Meta(1121 兆瓦,伊利诺伊 Clinton)、亚马逊(690 兆瓦)。Constellation 股价在消息公布后盘后涨超 5%。当最大核电运营商的产能被科技巨头逐年锁定,一个新问题浮出水面:留给电网和其他行业的余量还剩多少?

电网:核电注入区域公共电网
电网:核电注入区域公共电网

展望

短期看,190 兆瓦的新增产能 2030 年前到不了场,远水难解近渴——亚马逊在 PJM 区域的数据中心用电压力依然存在。但这份协议更大的信号意义在于,它为 Constellation 的 20 年延寿申请提供了财务确定性,也为在同一厂址上马先进核电/SMR 铺了路。也就是说,今天的 190 兆瓦可能只是开胃菜。

中长期看,"功率升级"很可能成为科技巨头复制的新模板:便宜、快速、社区阻力小。如果微软、Meta、谷歌纷纷跟进对老机组的技改投资,美国现役核电的产能利用率将被推向历史高位。

而对中国读者更有参照意义的是另一面:当美国用"市场化长约"撬动核电延寿与扩容,"电"正在从公共品变成科技巨头的战略资产。AI 竞赛的下一阶段,比的可能不再是谁有更强的模型,而是谁的电签得更早、签得更长。

(消息来源:华尔街日报、Investors.com、Seeking Alpha/TradingView、BigGo Finance、ChosunBiz、constructionreviewonline;交易于 9 月 30 日公布,多方交叉核对)

Comments

…

「戴上眼镜,世界就清晰了」:Legato 999 美元 AI 助听眼镜开售,听力健康迎来「消费电子式」解法

题图:Legato AI 助听眼镜概念图——深色背景下眼镜与声波

一场「沉默的流行病」,终于等来新解法

全球有超过 15 亿人生活在听力损失中。仅在美国,就有约 5000 万成年人确认存在听力损失,但其中约八成从未使用助听器。原因并不复杂:传统助听器贵得离谱——HearingTracker 2026 年 7 月的调查显示,经传统诊所购买、不走保险的助听器平均要 4727 美元一对;戴着不舒服;更要命的是,它像一块贴在耳朵上的「病人标签」,羞耻感让无数人宁愿装听不见。

而「装听不见」的代价正在被医学界重新定价。2024 年《柳叶刀》痴呆预防委员会报告指出,听力损失是痴呆的头号可干预风险因素——排在吸烟、肥胖、高血压和酗酒之前。一项覆盖 12.6 万人、横跨八项长期研究的荟萃分析发现,使用助听设备的人,认知衰退风险低近 20%,痴呆风险低 17%。听力不只是耳朵的事,它是健康老龄化的入口。

999 美元:把助听器「藏」进一副眼镜

10 月 1 日,听力科技公司 Legato 宣布,其旗舰产品 Legato Frames 正式开售,999 美元起。这副眼镜把获得专利的助听技术藏进了镜腿里:官方宣称,这是全球第一款把 AI 助听器和处方镜片装进同一副眼镜的设备。

技术路线上,Legato 没有走传统助听器的老路。传统助听器多用定向麦克风对准某个方向收音,在嘈杂环境里容易把咖啡机的轰鸣和对面人的说话声一起放大。Legato 的 AI 系统则试图把「人声」从背景噪声中分离出来:放大语音、压制杂音。开放式耳廓设计下,声音并不会外放扰民——双扬声器把声音定向送向佩戴者,同时抵消外泄,据称在离耳朵几英寸外声音就衰减了 99%。所有处理都在眼镜端侧完成,公司强调没有摄像头、不录音,这在隐私争议缠身的智能眼镜赛道里是个刻意的区隔。

硬件参数也颇「眼镜化」:含镜片重 34 克,续航 10-12 小时,三个款式(含醋酸纤维+金属眉框的 Aria),高端眼镜常用的 Pentax 镜片,支持配近视度数,蓝牙可连 iPhone 和安卓手机听音乐、打电话。购买渠道是官网和美国精选眼科护理机构——走后者购买往往能用视力保险覆盖。适用人群为轻度到中度听力损失的成年人。

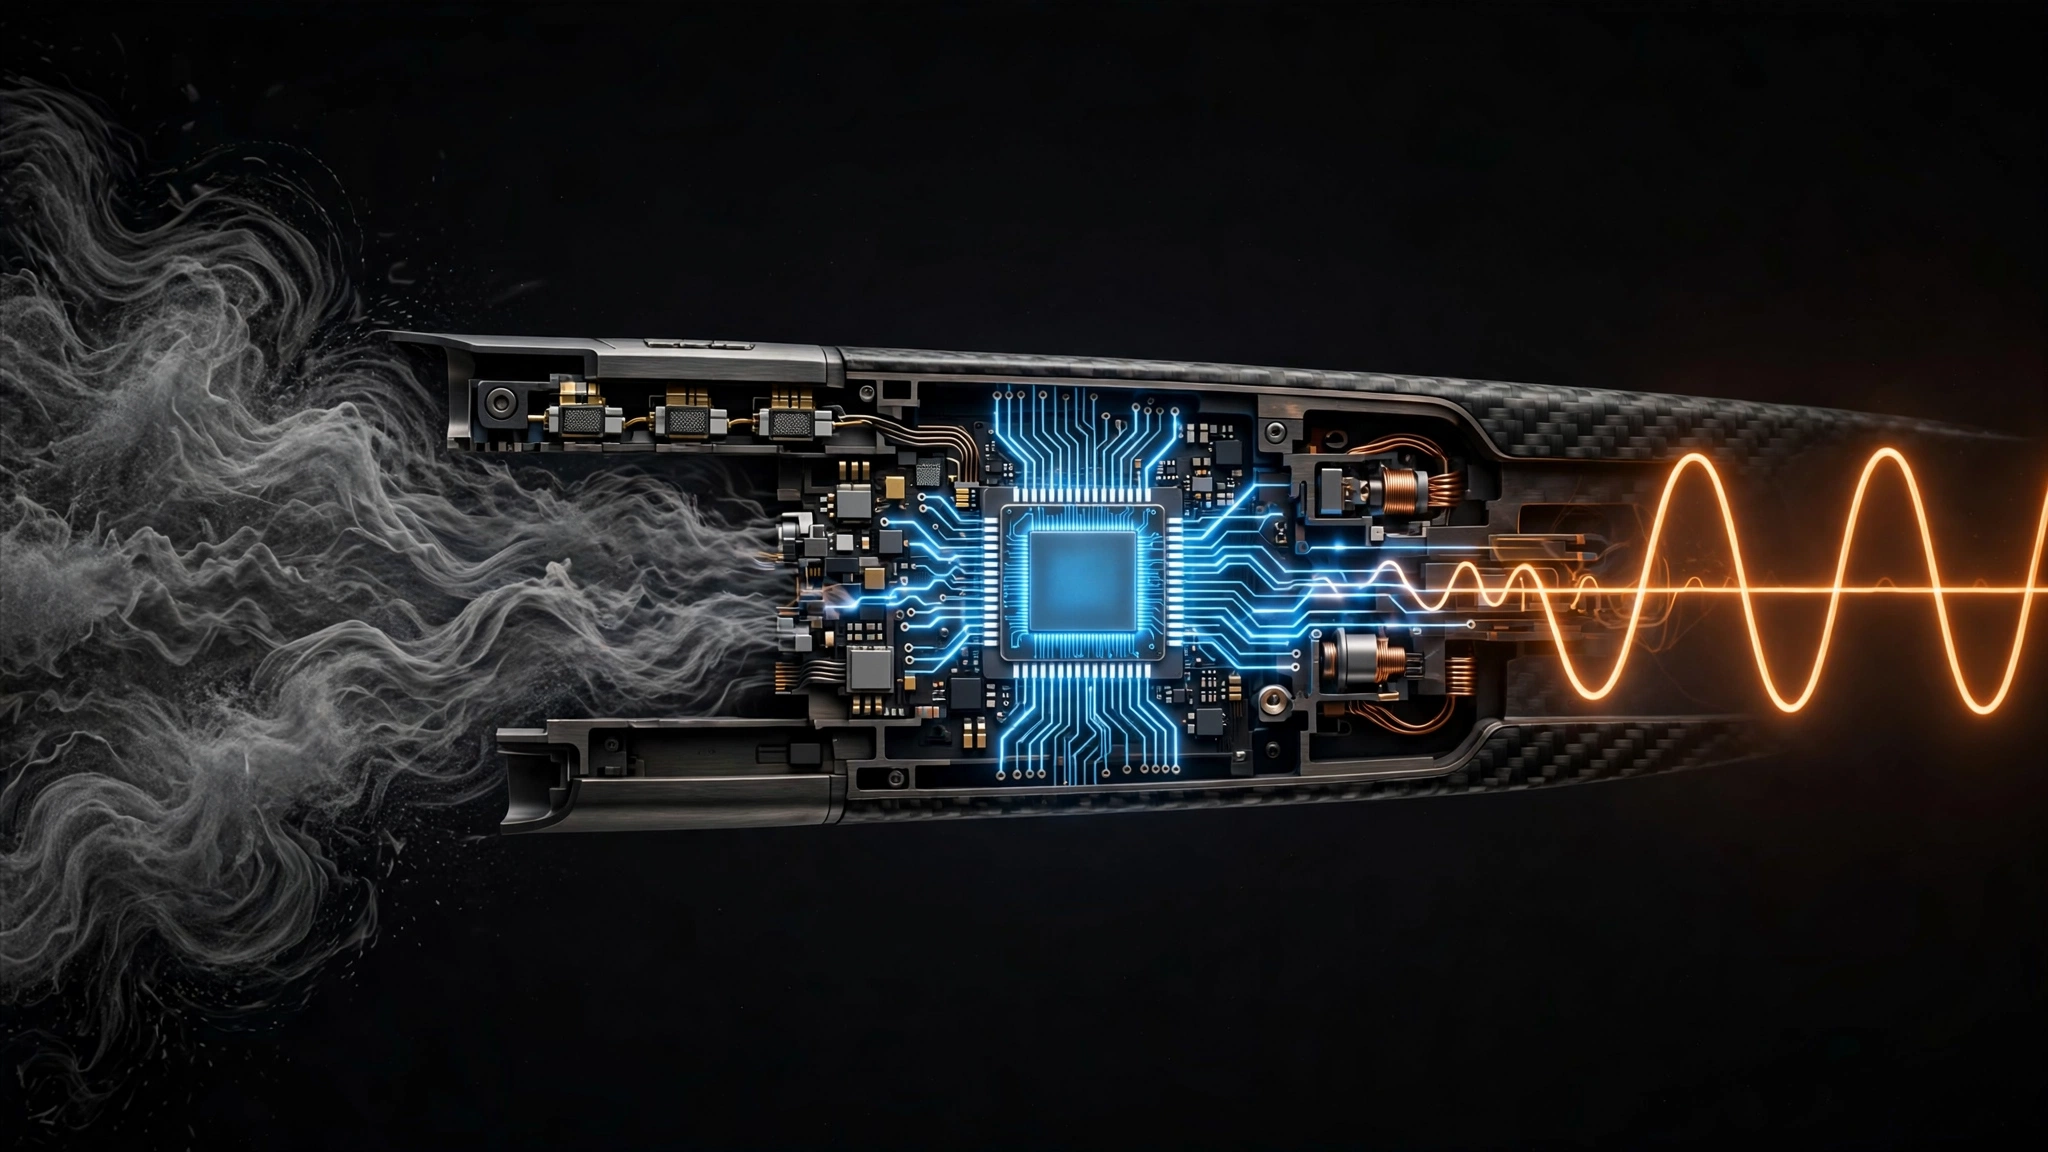
技术剖面:镜腿内部的麦克风与芯片,将噪声分离为清晰语音波形

两个「跨界老兵」和 1200 万美元

Legato 成立于 2024 年,两位创始人是听力与可穿戴交叉地带的「老兵」:Mehul Trivedi 主导打造了 Bose Frames,随后在 EssilorLuxottica 负责智能眼镜业务、参与过 Ray-Ban Meta 项目;Steve Romine 在 Bose 干了约 17 年、一度执掌助听器业务,后来担任直销助听公司 Audicus 的 COO,还是一名注册专利律师。今年 8 月公司走出隐身模式,拿下 Neotribe Ventures、Listen 和 Village Global 的 1200 万美元融资。技术壁垒写在专利纸上:4 项已授权、20 多项申请中,公司称性能可与传统助听器媲美。

分析:它赌的是三件事

第一,技术范式的切换。助听行业 70 年没大变:麦克风收音、放大器放大。AI 语音分离把「听见」变成了「听懂」——这正是端侧 AI 模型能力溢出后,最先落地的医疗级场景之一。

第二,渠道的「降维打击」。Legato 不进医院、不进听力诊所,进的是眼镜店。全球听力设备市场约 150 亿美元,但购买决策长期被医疗体系锁死;眼镜渠道加视力保险,等于把助听器从「医疗器械」重新定位成「配眼镜时顺手解决的事」。羞耻感经济学在这里是核心变量:没人会因为戴眼镜觉得自己是病人。

第三,巨头验证过的方向。苹果前两年把听力健康功能塞进 AirPods Pro,Meta 把 AI 眼镜卖进运营商门店,说明「耳朵加眼镜」正在成为消费电子的新战场。Legato 的差异化在于专注:不做通用智能,只做一件事——让你听清。

生活场景:咖啡馆里戴着眼镜交谈
生活场景:咖啡馆里戴着眼镜交谈

展望:三道坎

一是渠道铺设速度。精选眼科机构的覆盖密度决定它能不能从「酷产品」变成「买得到的产品」。二是口碑验证。「媲美传统助听器」是公司自述,真实嘈杂场景(餐厅、地铁)下的表现,需要独立测评给出答案。三是巨头跟进。苹果、Meta、三星都在智能眼镜上重兵投入,一旦它们把同类 AI 降噪听力功能做成标配,Legato 的窗口期就会收窄。

但无论如何,Legato 讲清楚了一个趋势:AI 正在把一批「难以下咽的医疗设备」,重做成「人们愿意戴出门的可穿戴产品」。助听器是第一个,眼镜是载体——下一个会是什么?

——全文结束——

Comments

…

「十亿个不同的操作系统」:裴宇的 Nothing 拿下 2 亿美元,AI 硬件的下一个「怪兽」浮出水面

Nothing 透明手机 AI 全息题图

如果你用过 Nothing Phone,那印象多半来自两样东西:半透明的背板,和会呼吸的 Glyph 灯。如今,这个成立刚满五年、由前一加联合创始人裴宇(Carl Pei)创办的伦敦公司,拿到了一张通往下一阶段的门票——2 亿美元的 C 轮融资,估值 13 亿美元。而这笔钱的去向,直接把 Nothing 从一家「设计很有个性的手机厂商」,推向了一个更凶险也更刺激的赛场:AI 原生硬件。

事件:最大的一轮,押注「AI 原生平台」

10 月 1 日,Nothing 正式宣布完成 2 亿美元 C 轮融资,由 Tiger Global 领投,老股东 GV(谷歌风投)、Highland Europe、EQT、Latitude、I2BF、Tapestry 悉数跟投,新进两名重量级战略投资者——印度知名投资人尼基尔·卡玛斯(Nikhil Kamath)和高通旗下的 Qualcomm Ventures。本轮过后,Nothing 累计融资超过 4.5 亿美元,估值达到 13 亿美元。

数字背后的基本盘相当扎实:Nothing 称,2025 年初累计销售额突破 10 亿美元大关,2024 年收入增长 150%,四年时间出货数百万台设备。作为「过去十年唯一独立突围成功的智能手机新品牌」,这份成绩单在消费电子寒冬里显得格外醒目。

裴宇在公司公开信中把本轮定性为「新阶段的起点」:「从过去十年唯一杀出来的独立手机公司,走向构建一个 AI 原生平台——硬件与软件汇成一个智能系统。」

背景:从「有趣的手机」到「AI 公司」的转身

Nothing 的野心不只是「再多做几款手机」。公司表示,融来的钱将用于两件事:

第一,重做操作系统。裴宇想要一个为 AI 时代设计的系统,「超个性化到每个人」,能根据场景和意图自适应界面。他放出的口号极具煽动性:「今天的手机是千篇一律的解决方案,未来的手机是——十亿个人,渲染出十亿个不同的操作系统。」在他看来,当前手机上的 AI 只是缝缝补补——修图、翻译、半吊子的助手——远称不上「AI 时代的操作系统」。

第二,做第一批 AI 原生设备。Nothing 明确把品类扩展到智能手机、耳机、手表之外的新领域,点名了智能眼镜和机器人方向,首款 AI 原生产品预计明年亮相。公司的逻辑是:智能手机仍是每年唯一出货十亿量级的设备,而 Nothing 手握「最后一公里的分发能力」——从手机、可穿戴到音频的全链条消费硬件,加上能全球出货的供应链和共创社区,这是造 AI 硬件最稀缺的入场券。

Nothing 智能眼镜概念图
Nothing 智能眼镜概念图

高通风投的进场尤其值得玩味。作为芯片侧最懂「端侧 AI」的玩家,高通的钱往往带着技术协同的意图;而印度投资人卡玛斯的加入,则呼应了 Nothing 在印度市场的盘踞——公司在印度已拿下超过 1% 的市场份额。

分析:为什么是 Nothing,而不是别人?

这场押注的对手名单很长:苹果把 Apple Intelligence 塞进全产品线,谷歌用 Gemini 重构 Pixel,三星的 Galaxy AI 按年涨价,OpenAI 联手 Jony Ive 的 AI 硬件项目也仍在神秘研发中。为什么资本愿意给一个只有数百万台出货量的新公司开出 2 亿美元支票?

答案藏在裴宇的一段表态里:「我们今天处在一个极难被复制的位置——任何消费硬件产品都能在数月内从零推向上市,全球化的出货与服务网络,和我们共创的全球用户社区,而且没有大公司的创新者窘境和官僚束缚。」

这正是 AI 硬件赛道最尴尬的现实:巨头有算力、有模型,但硬件创新被存量业务捆住了手脚;初创公司有想法,却没有把东西真正做出来并卖到全球的能力。Humane AI Pin 和 Rabbit R1 的教训还历历在目——概念惊艳,落地翻车。Nothing 恰好站在中间:它有真实的供应链、真实的销量和真实的品牌。这是资本愿意为「AI 硬件故事」买单的稀缺标的。

另一个看点是「社区众筹轮」。Nothing 在宣布 C 轮的同时表示,正在筹备新一轮社区融资,让零售支持者也有机会成为股东。这家公司从第一天起就把「社区共创」写进基因,下一轮融资开放给用户,既是品牌叙事,也是对抗大厂的情绪武器。

Nothing 机器人概念图
Nothing 机器人概念图

风险同样真实。「超个性化操作系统」听起来性感,但意味着海量的端侧推理、隐私工程和生态适配投入;智能眼镜赛道 Meta 已先跑一步,机器人更是烧钱无底洞。13 亿美元估值,对应的是年销售额刚过 10 亿美元累计的公司,资本显然是在为「未来十年的可能性」定价,而不是为当下。

展望:手机之后的战争,才刚刚开始

把时间线拉长看,Nothing 的这次转身是消费电子大变局的一个缩影:2026 年,几乎每一家硬件公司都在讲同一个故事——AI 正在重塑设备形态。从苹果的智能家居中枢 HomePad,到三星涨价的 Galaxy S26,再到 Nothing 的「十亿个操作系统」,战场已经从「谁的芯片更强」变成了「谁更懂你这个人」。

裴宇的赌局能否成功,取决于一个简单的问题:当手机变成「懂你」的智能体载体时,用户愿不愿意为「个性」付费?Nothing 的答案是,先做出来,卖出去,再让社区告诉它对不对。过去五年它靠这套方法论活下来了;下一个五年,它要证明这套方法论在 AI 时代依然有效。

明年,当第一款 Nothing AI 原生设备亮相时,我们会知道,这 2 亿美元买到的是「又一个概念」,还是一台真正改变游戏规则的机器。

Comments

…

「数据不用传回地球了」:印度首颗轨道计算卫星 MOI-1A 今日升空

题图:MOI-1A 轨道计算卫星在轨运行概念图

背景:卫星越能拍,传回地面的账单越贵

遥感卫星一天就能产生 TB 级数据,但行业一直沿用笨办法:先把原始数据传回地面站,再做处理。带宽有限、传一次贵一次——需要高频监测的行业,光是「下载数据」的账单就贵得离谱。

于是「轨道计算」从论文走向现实:在天上直接算完,只传回结论。今天,谷歌刚把 4 颗搭载 Trillium TPU 的卫星送上 SpaceX 的 Transporter-18 拼单任务(Project Suncatcher);搭同一枚「拼车火箭」的,还有走另一条路线的印度初创公司。

事件:一颗不到 50 公斤的小卫星,带着英伟达芯片上天

印度海得拉巴初创公司 TakeMe2Space 的 MOI-1A,于 10 月 1 日搭乘 SpaceX Transporter-18 升空,自称「印度首颗轨道计算卫星」。

配置相当「极简」:6U 立方星,不到 50 公斤,核心是一颗 NVIDIA Orin NX 边缘计算处理器(117 TOPS),整星功耗只有约 150 瓦。另带一台 9 波段多光谱相机和 2TB 星上存储。创始人兼 CEO 罗纳克·萨曼特雷特意强调:这不是传统意义上的数据中心,而是一个紧凑的边缘计算节点。

玩法也不同于传统遥感:客户把容器化的 AI 模型上传到卫星上;卫星掠过指定区域时在轨分析图像,只传回分析结果。发射前已签下 23 个客户,包括地理信息公司、教育机构,覆盖农业、矿业、供应链管理和保险,美国 Little Place Labs 也在名单中。

公司成立于 2024 年,路不平坦:2024 年底曾搭印度 PSLV 火箭验证在轨上传应用、AI 推理、回传结果的全流程;但今年 1 月,继任星 MOI-1 在 PSLV-C62 发射中因三级故障丢失。这次转投 SpaceX 是吸取教训后的务实选择。公司至今融资约 560 万美元,今年 1 月的 500 万美元种子轮由 Chiratae Ventures 领投。

图:SpaceX Transporter-18 发射,MOI-1A 搭乘升空

分析:省下的下载费,够付天上的算力账

这件事最有意思的不是技术参数,而是创始人的经济账。萨曼特雷对路透社说:「第一代卫星的目标客户,是那些要为下载海量原始数据付钱、再为地面计算付钱的人。省下的下载成本,足以抵消为在轨计算多付的溢价。」

换句话说,轨道计算的商业逻辑不是「算力更便宜」,而是「数据搬运更贵」。大家总在争论太空算力成本何时打过地面;但 TakeMe2Space 切的是另一个维度——对遥感数据这种业务,最大的成本项本来就不是计算,而是下行带宽。它等于把「省下载费」的钱,重新分配给了「天上计算」。

这也解释了为什么只用 150 瓦的边缘级芯片:任务不是训练大模型,而是跑推理。农田长势判读、矿区变化监测、保险定损,模型轻量、在轨可跑,结论能直接变现。23 个签约客户说明,它已跳过「技术演示」进入「有人付钱」阶段——这是太空算力商业化里很少被验证的一步。

放在赛道里看:Starcloud 要建 5 吉瓦的轨道数据中心帝国,谷歌在试验把 TPU 送上天。TakeMe2Space 走的是「小步快跑」——先做边缘节点、先收客户的钱,再谈组网。风险也很现实:融资只有几百万美元,容错率极低;太空辐射、芯片寿命、单星覆盖能力,都是悬顶之问。

图:星间链路互联的多星组网分布式轨道计算概念

展望:从一颗边缘节点,到两颗会「商量着算」的卫星

按计划,MOI-1A 发射后将由 D-Orbit 的轨道转移飞行器送入目标轨道,预计 10 月 8 日完成轨道注入、10 月 16 日前完成发射早期运行阶段。公司还计划在 2026 年内发射 MOI-1b。

路线图已经签好发射合同:2028 年 Waymaker-2 任务将送两颗 100 公斤级的 MOI 星座卫星上天,每颗配约 1.5 千瓦供电、10 颗 NVIDIA Thor GPU、100TB 存储,用光学星间链路互联——印度首次让多颗卫星在轨「分工计算」,从单星边缘节点走向组网的分布式轨道计算。

如果说谷歌的 Suncatcher 验证的是「数据中心能不能搬上天」,TakeMe2Space 验证的是另一个命题:「天上算力,能不能先赚到第一笔钱。」轨道计算正分化出两条路线:重资产长周期的太空数据中心,和轻量贴近业务的在轨推理服务。今天的发射,是第二条路线的一个起点。

Comments

…

「把内存从 8 颗塞到 220 颗」:Volantis 拿下 8800 万美元,用 iPhone 的「人脸识别激光」改写 AI 芯片互联规则

题图:激光束连接中央 AI 芯片与环绕的内存芯片

AI 芯片这几年卷的是什么?算力、参数、Token 速度……但真正在一线做硬件的人都知道,真正卡脖子的常常不是"算得多快",而是"数据送得多快"。北京时间 10 月 1 日凌晨,旧金山一家半导体初创公司 Volantis 宣布完成 8800 万美元融资,把解决这个痛点推到了聚光灯下。它的方案听起来有点反常识:给 AI 芯片装上光——用激光在芯片和内存之间传数据,一颗 GPU 周围能塞下 220 颗内存芯片,是英伟达现在顶配方案的 27 倍多。

事件:从 8 到 220,距离不再是问题

先说清技术背景。现在的英伟达和 AMD 旗舰 AI 芯片,解决"算力-内存"通信的办法很粗暴:把高带宽内存(HBM)围着计算芯片贴一圈。但导电铜线的物理传输距离有限,信号走远了就衰减、就烫,所以即使是英伟达最强的产品,一颗 GPU 旁边也只能挂 8 颗内存芯片。内存喂不饱算力,大模型跑起来就像法拉利堵在单车道——这是整个行业都承认的天花板。

Volantis 的解法是把电信号换成光。公司开发的是垂直腔面发射激光器(VCSEL)技术,用激光束在计算芯片和内存芯片之间直接传数据。光没有铜线的距离衰减问题,"布线长度"这个枷锁一松,一颗 GPU 周围理论上可以挂 220 颗内存芯片。

最妙的一点是,VCSEL 并不是什么外星科技——它就是 iPhone 人脸识别用的那种微型激光器。苹果过去十年在 VCSEL 供应链上砸了重金,这条供应链今天已经成熟到"数以亿计设备在用"的程度。Volantis 的思路是:不发明新轮子,把验证过的低成本激光器规模化用进数据中心芯片。公司联合创始人兼 CEO Tapa Ghosh 在接受采访时说得直白:"没人会因为我们这个项目拿诺贝尔奖,但好消息是,他们也不需要。"

值得注意的是团队的成色。CTO Roy Meade 是光通信明星公司 Ayar Labs 的首位员工和前工程副总裁,更早还在美光主导过 HBM(高带宽内存)本身的开发——等于既懂光,又懂内存。整个创始团队从 Ayar Labs、Lightmatter、Marvell、Lumentum 等公司挖来,加州大学圣塔芭芭拉分校的光子学教授 Clint Schow 担任顾问。这家公司并不是横空出世:去年 6 月它已经完成 900 万美元种子轮,投资人里还有 Scale AI 创始人 Alex Wang 和 YC 联合创始人 Trevor Blackwell;当时就对外展示了工作原型和专利申请。

图:晶圆上垂直腔面发射激光器(VCSEL)特写

分析:为什么 2026 年是"内存之年"

把 Volantis 放在今年的科技版图里看,会发现一个清晰的脉络:2026 年几乎成了"内存翻身年"。

美光 9 月 30 日的财报营收 542 亿美元超预期,管理层直接放话"AI 的最大瓶颈不是算力,是内存";三星高管 9 月 29 日罕见示警:HBM 明年将吃掉近 30% 的 DRAM 晶圆产能,传统内存供给被挤压;应用材料拉着铠侠在硅谷砸 50 亿美元建下一代内存研发中心;HPE 9 月 30 日上调网络业务指引,股价一天涨 6%——因为市场意识到"网络成了 AI 基建里最赚钱的环节"。

Volantis 的融资正是这条逻辑链的下一环:当所有人都承认"内存墙"才是天花板,谁能把更多内存、更便宜地挂到算力旁边,谁就掌握了定价权。它的路线和几个玩家形成有趣对照:CScale(上月融资 1.45 亿美元)做的是数据中心级的光互连,偏"机房之间";Volantis 瞄准的是"芯片内部/芯片之间"的激光直连,偏"算力和内存之间"。一个修高速公路,一个修小区门口的路——都重要,但解决的是不同层级的问题。

还要冷静看两点风险。第一,光互连听起来性感,但"把光子学塞进计算机"这件事,过去二十年硅光领域折戟的公司不少,Volantis 自己也说先进封装"永远值得敬畏";它的差异化在于不用传统硅光路线、而用直接调制激光器加片上光波导的并行架构,号称能效比提升 15 倍——但这是实验室原型数据,量产良率才是真正的考试。第二,时间表不轻松:公司计划明年交付第一颗芯片,主打 AI 编程加速场景。这意味着它要在 12 个月内走完流片、验证、客户导入,容错空间很小。

图:大量内存芯片环绕 GPU 的数据中心愿景

展望:当"内存自由"成为现实

如果 Volantis 的路线走通,AI 基础设施的成本结构会被重写。今天 HBM 是 AI 服务器里最贵、最缺的部件之一,220 颗内存围一颗 GPU 的架构一旦落地,"内存容量"这个约束条件会大幅松绑,大模型的上下文窗口、推理吞吐都可能迎来新一轮跃升。对开发者最直观的感受可能是:本地跑大模型的门槛继续下探,AI 编程工具的速度再上一个台阶。

更深一层的信号是资本的投票:8800 万美元砸向一家"不造 GPU、只修路"的公司,说明聪明钱已经从"堆算力"转向"疏通数据"。从美光的财报到三星的预警,再到 Volantis 的激光——2026 年的 AI 竞赛,主战场正在从"谁的芯片更快"变成"谁的内存更近"。光,可能是这条路的终极答案。

Comments

…

「美国每六套公寓,就有一套靠 AI 发租约」:EliseAI 拿下 3.5 亿美元,垂直 AI 终于跑通了「不聊天的生意」

背景:通用 AI 在烧钱,垂直 AI 在赚钱

过去两年,AI 行业的资本故事基本是同一个剧本:烧掉巨额资金换取一个参数量更大、基准测试更高的通用大模型,商业化的影子还看不见。投资人在公开场合依然热情,但在私底下的会议室里,一个问题被反复提起——AI 到底什么时候能替企业把真金白银省下来?

答案可能不在聊天框里,而在没人愿意看的后台工作里。

租房、交租、报修、续约——这些是每个美国租户都经历过的流程,却很少有人意识到它是一个巨大的 AI 市场。美国住房支出占家庭收入的比重常年超过三成,是美国家庭最大的一笔开支;医疗是另一笔。与此同时,物业公司和医疗集团的后台每天都在处理海量的重复性行政工作:回电话、约看房、派维修单、审理保险申请、整理病历。这种"高重复、低创造性"的工作,恰恰是 AI 最容易产生可量化回报的场景。

这就是 EliseAI 的选择。这家 2017 年在纽约创立的公司没有去做下一个聊天机器人,而是把自己扎进了租房和看病这两个最"不性感"、却最能省钱的垂直行业。

事件:3.5 亿美元,估值一年翻倍

北京时间 9 月 29 日晚,EliseAI 宣布完成 3.5 亿美元新一轮融资,投后估值达到 40 亿美元——距离它上一次融资(2025 年 8 月,2.5 亿美元 E 轮,估值 22 亿美元)仅过去 13 个月,估值近乎翻倍。

本轮由两位老熟人联合领投:Andreessen Horowitz(a16z)和 Bessemer Venture Partners。这是 2023 年以来,这两家机构第四次向 EliseAI 注资。新加入的投资者是安大略教师养老金计划(Ontario Teachers' Pension Plan),另有 Sapphire Ventures、Navitas Capital 等老股东跟投。CEO 兼联合创始人 Minna Song 向《财富》透露,本轮几乎所有主要现有股东都参与了跟投,而且是纯一级股权融资——早期投资人和员工没有趁机套现,没有二次转让。

EliseAI 在去年夏天的业务数据解释了这份底气:公司的软件已经被全美约六分之一的公寓物业采用,今年夏天年化经常性收入(ARR)突破 2 亿美元。而在宣布融资的同一周,它还发布了新产品 Apollo——一个内嵌在平台里的 AI"队友",可以直接在物业团队的日常工作流里处理租赁、维修和续约任务。

"它被原生地建在运行租赁、维修和续约的同一个平台里,"Song 在接受 TechCrunch 采访时说,"所以它能跨越物业团队的每一个角色工作。"在医疗一侧,EliseAI 的自动化覆盖专科医生集团的全套患者行政流程:从第一次电话接入、转诊、排期,到保险核验、病历准备和随访。"我们选择住房和医疗,"Song 说,"因为它们是美国家庭的两大开支。"

分析:为什么「不聊天」的 AI 反而先跑通了

第一,垂直 AI 的 ROI 可以被放进 Excel。

通用 AI 的价值讨论往往停留在"提升了创造力""增强了认知",这类价值真实但难以计价。而 EliseAI 解决的问题恰好相反:一个空置的公寓每多空一天就损失一天租金,一个错过的续约电话就是一次流失。物业公司算得清账:少雇几个回电话的文员,多续签几个租约,账面立刻见效。当 AI 的价值能直接写进财务模型,客户就愿意持续付费——这正是 ARR 能突破 2 亿美元的底层逻辑。

第二,「平台+队友」模式正在取代「工具+人工」。

值得注意的是 Apollo 的定位:不是一个新的独立应用,而是一个住在平台里的"队友"。这揭示了一个正在形成的行业趋势:垂直 AI 公司不再满足于提供一个点状的自动化工具,而是要成为该行业的操作系统。工具是被调用的,队友是常驻的。前者按需付费、随时可换,后者嵌入流程、迁出成本高。40 亿美元的估值,买的是这种"嵌入式"的议价权。

第三,一级资本的排队跟投,说明市场正在从「押注模型」转向「押注分发」。

a16z 和 Bessemer 四年内第四次加注,老股东几乎全数跟投、没有人套现离场——这种全员一致行动在 AI 融资里并不常见。它的信号意义在于:资本正在从"谁训练出最强的模型"转向"谁已经把 AI 送进了真实的工作流"。垂直 AI 公司手里有现成的客户、分发渠道和真实使用数据,这正是通用模型实验室目前最缺的东西。

当然,风险同样真实。住房和医疗都是强周期、强监管的行业:利率上行会冲击租赁市场,医疗数据和 AI 决策的合规红线也比其他行业更严。更重要的是,当 OpenAI、Anthropic 的通用智能体越来越擅长处理长流程任务,今天属于垂直厂商的"工作流护城河",明天可能变成通用智能体顺手吃掉的场景。EliseAI 用"队友"概念提前卡位,但这场防御战才刚刚开始。

展望:下一站,旧金山与 AI 队友的边界

这笔资金的去向已经写进计划:扩大工程、部署和销售团队的招聘,并在纽约总部之外建立第二个工程中心——旧金山。这个选址很说明问题:EliseAI 正在从"垂直 SaaS 公司"向"AI 公司"的心智迁移,而旧金山是那个身份认证的中心。

Apollo 只是开始。按照 Song 的设想,下一步是让这个 AI 队友覆盖物业和医疗团队的每一个角色,从租赁扩展到更复杂的场景。如果 EliseAI 的路径成立,它意味着一个更大的行业结论:AI 商业化的大门,最终是由那些替企业把脏活累活干掉的人推开的。

大模型的竞赛还在继续,但资本已经开始用脚投票。当通用 AI 还在讲"智能涌现"的故事时,已经有一群公司证明了另一条路——不聊天,不炫技,扎进具体行业,把每一通电话、每一张表格、每一张维修单变成收入。

40 亿美元的估值是对这条路的盖章。接下来要回答的,是它能走多远。

信息来源:TechCrunch(9/29)独家报道、《财富》杂志独家专访、路透社跟进报道、公司官方声明。

Comments

…

「Gems 入土,Skills 上位」:谷歌向 Anthropic 递出一张选票,AI 定制进入「开放格式」时代

9 月 30 日,Gemini App 的高级产品经理 Deven Tokuno 在谷歌官方博客 The Keyword 上宣布了一个看似低调、实则意味深长的变动:Gemini 聊天里的「Gems」即将被「Skills」取代,全球 rollout 本周启动。Gems 是谷歌在 2024 年推出的「自定义助手」功能——用户可以预设一段指令,让 Gemini 长期扮演某个角色或遵循某种工作流。它的对标对象再明确不过:OpenAI 的 Custom GPTs。

但时间线里藏着真正的信号:2026 年 11 月 17 日起,个人账户的 Gems 将开始自动迁移为 Skills;企业与非营利版 Workspace 账号等到 2027 年 3 月,教育版更是排到 2027 年 6 月。更意味深长的是,OpenAI 也在同一时间选择停用 Custom GPTs。三家顶级 AI 实验室,在一年之内,把手里各自的「定制格式」一起扔进了坟墓。

它们共同投向的,是同一个新名字:Skills。而这个格式的源头,是 Anthropic。

发生了什么:一次「格式投诚」

先说清 Skills 到底是什么。用最直白的话说:Skills 就是「可以随身携带的提示词」。用户为一项经常重复的任务写好详细指令,保存成 Skill,之后在 Gemini 对话框里输入「/」加 Skill 名字,就能一键调用。谷歌强调了几个与 Gems 的核心差异:

第一,Skills 直接跑在当前对话里,不用再跳转到侧边栏的 Gems 管理器翻找。老用户都知道,用 Gem 得先开面板、找配置、点进去,一套动作下来节奏全断。现在一个斜杠就能调起,细节很小,体验差别很大。

第二,Skills 可以叠加。以前一个会话只能用一个 Gem,写作风格和品牌规范想同时满足?门都没有。现在谷歌明确支持多个 Skills 在同一对话里组合使用——写稿风格 Skill 叠一个品牌指南 Skill,层层加码。

第三,也是最值得注意的一点,Gemini 会「自己挑」。系统会挖掘你的历史对话,自动生成候选 Skills;当你的新请求和某个 Skill 匹配时,Gemini 会自动启用它,不再需要你手动召唤。提示词从「你写好它」变成了「它替你写好,还替你掂量什么时候用」。

迁移路径上,谷歌给出了体面的安排:现有 Gems 会自动转换为 Skills;已支持的附件知识文件随之迁移;个人账户 11 月中旬开始切换。不过免费午餐有条件——Skills 要求打开「保持活动记录」(Keep Activity)开关,关掉的人将进入无记忆的隐私模式,Skill 自然也没法记住你为谁服务。当前已知的短板也不少:GitHub 文件暂不支持迁移;Canvas、深度研究(Deep Research)、引导学习、视频和音乐生成功能暂时还接不上 Skills;部分工具能力要到后续更新才补齐。顺带一提,连谷歌自家的 AI 小应用实验 Opal(2025 年夏天上线)也被宣布在 11 月一起退役——这轮清理相当彻底。

分析:聊天 App 的「定制时代」结束了

Gems 和 Custom GPTs 有一个共同胎记:它们都是「围墙花园」。你在谷歌这里调教好一个写作助手,换到 OpenAI 那边就得从头再来一遍;你的提示词资产被锁在某一家公司的界面里,和供应商深度绑定。过去两年,实验室们把这种绑定当成护城河来挖——谁的自定义助手生态越丰富,用户搬家成本就越高。

但这条护城河有个致命问题:它拦不住最有价值的那批用户。重度用户、开发者、团队恰恰是最容易「多开」的群体,他们同时用三四家模型,重复造轮子纯粹是浪费生命。当 OpenAI、谷歌、Anthropic 三家在一年内不约而同地放弃自家私有格式,转投同一个开放标准,传递的信号非常清晰:这场仗不打了,大家换个打法。

这个打法就是把 Skills 做成 AI 行为的「可移植配置文件」——有点像当年的 USB-C 接口。Anthropic 把格式做成开放标准,谷歌和 OpenAI 跟进采用,提示词资产第一次有了跨模型、跨公司的流通能力。对开发者和初创公司来说,这是一个分水岭事件:以前你要赌「哪家的自定义 Bot 平台会赢」,现在赌注变了——赢家不再是「谁的定制 builder 更好用」,而是「谁的 Agent 执行得更快、更稳、更可靠」。差异化竞争的重心,从格式所有权下沉到了执行层。

这也解释了为什么谷歌敢把「自动生成 Skill」做成默认能力。当提示词格式统一、可移植之后,真正的稀缺资源变成了「理解用户意图并自动装配工具」的能力。Gemini 从你的旧对话里提炼 Skill、自动判断何时触发,本质上是在训练一种「自我工具化」:Agent 不再等人类写好说明书,而是自己推断出该用什么工具。这是智能体进化的一个小而实的台阶——比喊口号式的 AGI 叙事实在得多。

当然,开放格式的背面也有隐忧。自动触发的 Skill 一旦「猜错」,用户可能在毫不知情的情况下被套用了一套错误的写作规范或决策流程。保持活动记录的要求则把隐私门槛摆到了台面上:想要方便,就得交出对话记忆。这笔交易每个用户都得自己掂量。

展望:从「锁用户」到「拼执行」

回头看,2024 到 2026 年的 AI 定制史,就是一部「从锁到放」的简史。Custom GPTs 商店开张时,OpenAI 想的是建一个提示词界的 App Store;Gems 上线时,谷歌想的是把 Gemini 变成千人千面的工作台。两年后,两家都发现:与其在格式上互相筑墙,不如在执行上拼刺刀。

对普通用户来说,短期影响很具体:11 月之后,Gemini 的自定义助手会变得更好用——斜杠一敲、多 Skill 叠加、自动触发。但也请在 10 月 13 日(Gems 停止新建编辑的日期)之前检查一下自己的 Gems:依赖 GitHub 文件、Canvas 或深度研究的那几个,最好提前手动验证迁移后的表现,别等 11 月 17 日自动切换时才发现工作流断了。

对行业来说,Skills 的趋同意味着 AI 应用层的「接口战争」暂时休战,火力将集中到 Agent 的执行质量上。谁的 Agent 更少出错、更快完成任务、更懂用户意图,谁就赢。这对所有人都是好事——除了那些还想靠格式锁定来收租的人。

而 Anthropic,这个格式的原创者,成了这场「投诚」里最大的隐性赢家。当你的开放标准被两个最大的竞争对手同时采用,你就不再只是一个模型供应商,你成了基础设施的一部分。这或许是 2026 年 AI 行业最安静、也最有分量的一次权力转移。

Comments

…

「拿芯片当抵押借钱」:Sharon AI 3.56 亿美元债背后,GPU 正在变成 AI 时代的「新黄金」

背景:AI 基建的钱,正在从「股权游戏」转向「债市游戏」

过去一年,AI 基础设施的融资剧本已经写好了:巨额股权轮、巨型信贷额度、主权基金入场。就在几天前,GMI Cloud 刚宣布 6.68 亿美元新融资(2.23 亿股权 + 4.45 亿信贷额度),博通传出要向 Anthropic 提供 420 亿美元贷款去租自己的芯片——整个行业都在摸索一个问题:当一张 GPU 卡的价格堪比一辆豪车,买卡建厂的钱,到底该怎么出?

10 月 1 日(北京时间),答案又多了一个新解法:一家来自澳大利亚的「neocloud」新贵 SharonAI Holdings Inc.(纳斯达克:SHAZ)官宣拿下 3.56 亿美元的特殊融资——不是股权,不是可转债,而是一笔以 GPU 芯片本身作为抵押物的高级担保债务。

事件:一笔「芯片抵押贷款」的诞生

根据 Sharon AI 当天发布的官方通告,这笔融资是其首笔「US$356m committed senior secured, GPU-backed SPV debt facility」,核心条款如下:

  • 规模与期限:3.56 亿美元、承诺额度,通过特殊目的载体(SPV)结构发放;
  • 利率:固定 9.95%(不含费用),这是个实打实的「贵钱」;
  • 抵押物:融资以其采购的 GPU 硬件本身,以及这些算力对应的客户合同现金流为担保;
  • 用途:资金将专款专用,用于部署与已有客户合同挂钩的算力基础设施;
  • 参与方:包括高盛(Goldman Sachs)和多家大型私募信贷基金;Jarden Australia 担任独家财务顾问与安排行。

Sharon AI 还同时公布了一组雄心勃勃的数字:其客户订单储备(offtake book)已超过 88 亿美元;计划到 2027 年年中部署超过 6.8 万颗英伟达 GPU;在澳大利亚、新西兰及整个亚太地区实现吉瓦级算力规模。

这不是它今年第一次在资本市场大手笔出手。据公司披露,过去十个月里,它通过机构债务和股权市场累计筹集了超过 26 亿美元,其中最大的一笔是 2026 年 6 月的 16 亿美元融资(约 9 亿美元股权与权证 + 7 亿美元 2032 年到期的可转债)。市场反响相对平淡:公告当天股价仅小幅上涨约 0.79%。

分析:当 GPU 成为抵押品,意味着什么?

这件事最耐人寻味的不是金额,而是结构:用芯片做抵押借钱。

第一层:GPU 正在成为「硬通货」。 传统信贷看厂房、看应收账款;Sharon AI 的债主看的是服务器机架里插着的英伟达 GPU。这一转变的潜台词是:GPU 已经具备了足够强的价值共识——算力稀缺、转售市场活跃、折旧曲线可预期,足够让高盛这种级别的机构接受它作为抵押品。几天前博通拟向 Anthropic 贷款买自家芯片被称作「循环金融」,而 Sharon AI 的版本更进一步:它把芯片从「租赁资产」变成了「金融抵押品」。

第二层:债务而非股权的算盘。 CEO James Manning 的说法很直白——借款扩张「不稀释现有股东」。88 亿美元的订单储备在手,公司有底气说「我的未来现金流看得见,请给我债,不要给我股」。但代价是真实的:9.95% 的固定利率,在今天的美债利率环境下属于高成本资金。愿意付这个价钱,说明 Sharon AI 判断算力资产的回报率能覆盖资金成本,也说明它急于把在手订单转化为实际部署的算力——订单到账和机器上架之间的时间差,是 neocloud 行业最烧钱的真空期。

第三层:亚太「主权 AI」的暗战。 通告里反复出现「sovereign and secure, trusted AI infrastructure」——主权与可信 AI 基础设施。澳大利亚、日本、东南亚各国都在为本国算力自主布局,Sharon AI 把「吉瓦级」「主权」写进融资故事,本质上是在吃政策红利。对比 GMI Cloud 同一天也在讲的「台湾 AI 工厂」「日本主权 AI 计划」,可以看出亚太 neocloud 的竞争已经进入「谁先把电网、土地、GPU、订单锁死」的阶段。

风险也摆在明面上:GPU 折旧比想象中快(架构每两三年换代)、9.95% 的资金成本容不得部署延期、26 亿美元的杠杆摊在 10 个月内——这是一家在钢丝上快跑的公司。一旦订单落地不及预期或算力价格战开打,抵押品的账面价值和现金流会同时承压。

展望:「算力金融化」才刚开始

Sharon AI 明确表示,这只是「expected series of GPU financings」(一系列 GPU 融资安排)的第一笔。可以预见,未来两年会有更多 neocloud 复制这个模板:GPU 抵押债、算力证券化、订单贴现,把芯片、电力、订单打包成新的金融产品。

回头看,这条路的逻辑其实很顺:AI 时代的核心资产从代码变成了算力,算力需要资本开支,资本开支需要金融工具。过去二十年,石油有期货、房地产有 REITs,GPU 作为新一代「生产资料」,拥有自己的金融生态只是时间问题。Sharon AI 的 3.56 亿美元,就是这场「算力金融化」浪潮里的一个早期注脚。

对国内观察者而言,另一个值得咀嚼的点是亚太的「主权算力」竞赛:澳大利亚的 Sharon AI、新加坡的 Aolani、台湾的 GMI Cloud 都在同一条赛道上融资扩产。当全球算力供给向区域化、主权化倾斜,谁能率先建成吉瓦级算力,谁就在下一轮 AI 落地潮里握有更大的话语权。

Comments

…