$tail -f ./life.log

Moments

Short photo-and-text notes of the now.

「订单超购4倍还是按了暂停键」:Oura暂缓150亿美元IPO,智能戒指的上市梦碎在最后一夜
9月29日,就在定价前几小时,智能戒指公司Oura宣布暂缓原定于纳斯达克的上市计划。这家原本要以约150亿美元估值、募资22亿美元登场的"可穿戴明星",把华尔街晾在了原地——而诡异的是,它的订单簿在开放首日就被超额认购了4倍。

事件:定价前夜的急刹车

按原计划,Oura将在纳斯达克以代码"OURA"挂牌,发行5000万股,定价区间40至44美元,募资至多约22亿美元,有望成为今年规模最大的科技IPO之一。

公司给出的官方理由是"IPO市场的不确定性"。但多家媒体事后披露的细节让故事复杂得多:认购需求其实相当旺盛,订单在一天之内就达到发行规模的4倍——需求不是问题,价格才是。

更耐人寻味的是招股书里的股权结构:在拟发行的5000万股中,公司自身只卖1350万股,老股东要卖3650万股,接近四分之三是存量套现,而非为公司发展募资。这种"上市即减持"的结构,在路演阶段本就容易让机构投资人皱眉。
分析:三重阴影压在150亿估值上

第一重是估值本身。《华尔街日报》援引知情人士称,不少潜在投资人认为150亿美元的定价过高,并担心消费支出放缓会拖累这家依赖硬件销售的公司的增长。毕竟戒指不像软件,复购周期长、获客成本实打实。

**第二重是宏观环境。**Renaissance Capital的数据显示,2026年第三季度美国IPO交易数量同比下降了35%。对AI开支放缓的担忧、美联储加息预期和国债收益率上行,共同浇灭了三季度的上市热情。Oura只是选择在逆风里不硬飞。

**第三重是悬在头顶的诉讼。**今年8月,一项集体诉讼在加州北区法院立案(Surber v. Oura),指控Oura虚假宣传其戒指95%的睡眠分期准确率——诉状引用一项45名受试者的研究,称实际分类准确率仅为53.18%。Oura否认指控并表示将应诉,但这起索赔超500万美元的官司,给"健康监测精准度"这个核心卖点蒙上了阴影。招股书还显示,其保修成本从660万美元飙升至2250万美元,品控压力肉眼可见。

但硬币的另一面同样真实:Oura的基本面在硬件创业公司里堪称异类。截至今年6月的9个月里,公司营收12.1亿美元、同比增长74%,净利润从160万美元跃升至6080万美元;付费会员达500万,且约三分之一的新用户是人生中第一次购买可穿戴设备——这意味着品类本身还在扩张,而不只是存量换机。399美元起的Ring 5配上每月6美元的订阅,构筑了罕见的"硬件+经常性收入"组合。

换句话说,Oura不是没钱了才撤,而是有底气等。用订阅现金流养着自己,IPO可以等一个更好的窗口——这是多数烧钱硬件公司羡慕不来的从容。
展望:下一站可能是2027年一季度

目前Oura没有给出新的时间表。一个现实的约束是:公司财年在9月30日结束,重启IPO需要先把2026财年完整业绩装进更新后的招股书,这个过程需要数周。而11月美国中期选举前,市场普遍认为大型科技发行会刻意避让——留给Oura的现实窗口,大概率是2027年第一季度。

短期看点很清晰:Ring 5的销售势头、全年营收能否兑现90%的增长指引、付费会员能否从500万爬到预期的570万,以及那起睡眠精度诉讼的走向。公司强调IPO仍在计划之中,只是"时机"问题。

这场"最后一夜撤单"给2026年IPO市场提了个醒:超额认购4倍也不等于定价能被接受。当估值、诉讼和宏观逆风叠加,再热的明星公司也会选择先回更衣室。戒指可以等,华尔街的耐心,可不一定。


来源:Startup Fortune、TechTimes、Boxrox、Wareable、RocketNews、《华尔街日报》、Renaissance Capital,2026年9月29日—10月1日报道综合整理。

Comments

…
「被窝里看书不用伸手了」:亚马逊 2026 全新 Kindle 发布,按键回来了,还配了个"翻页遥控器"

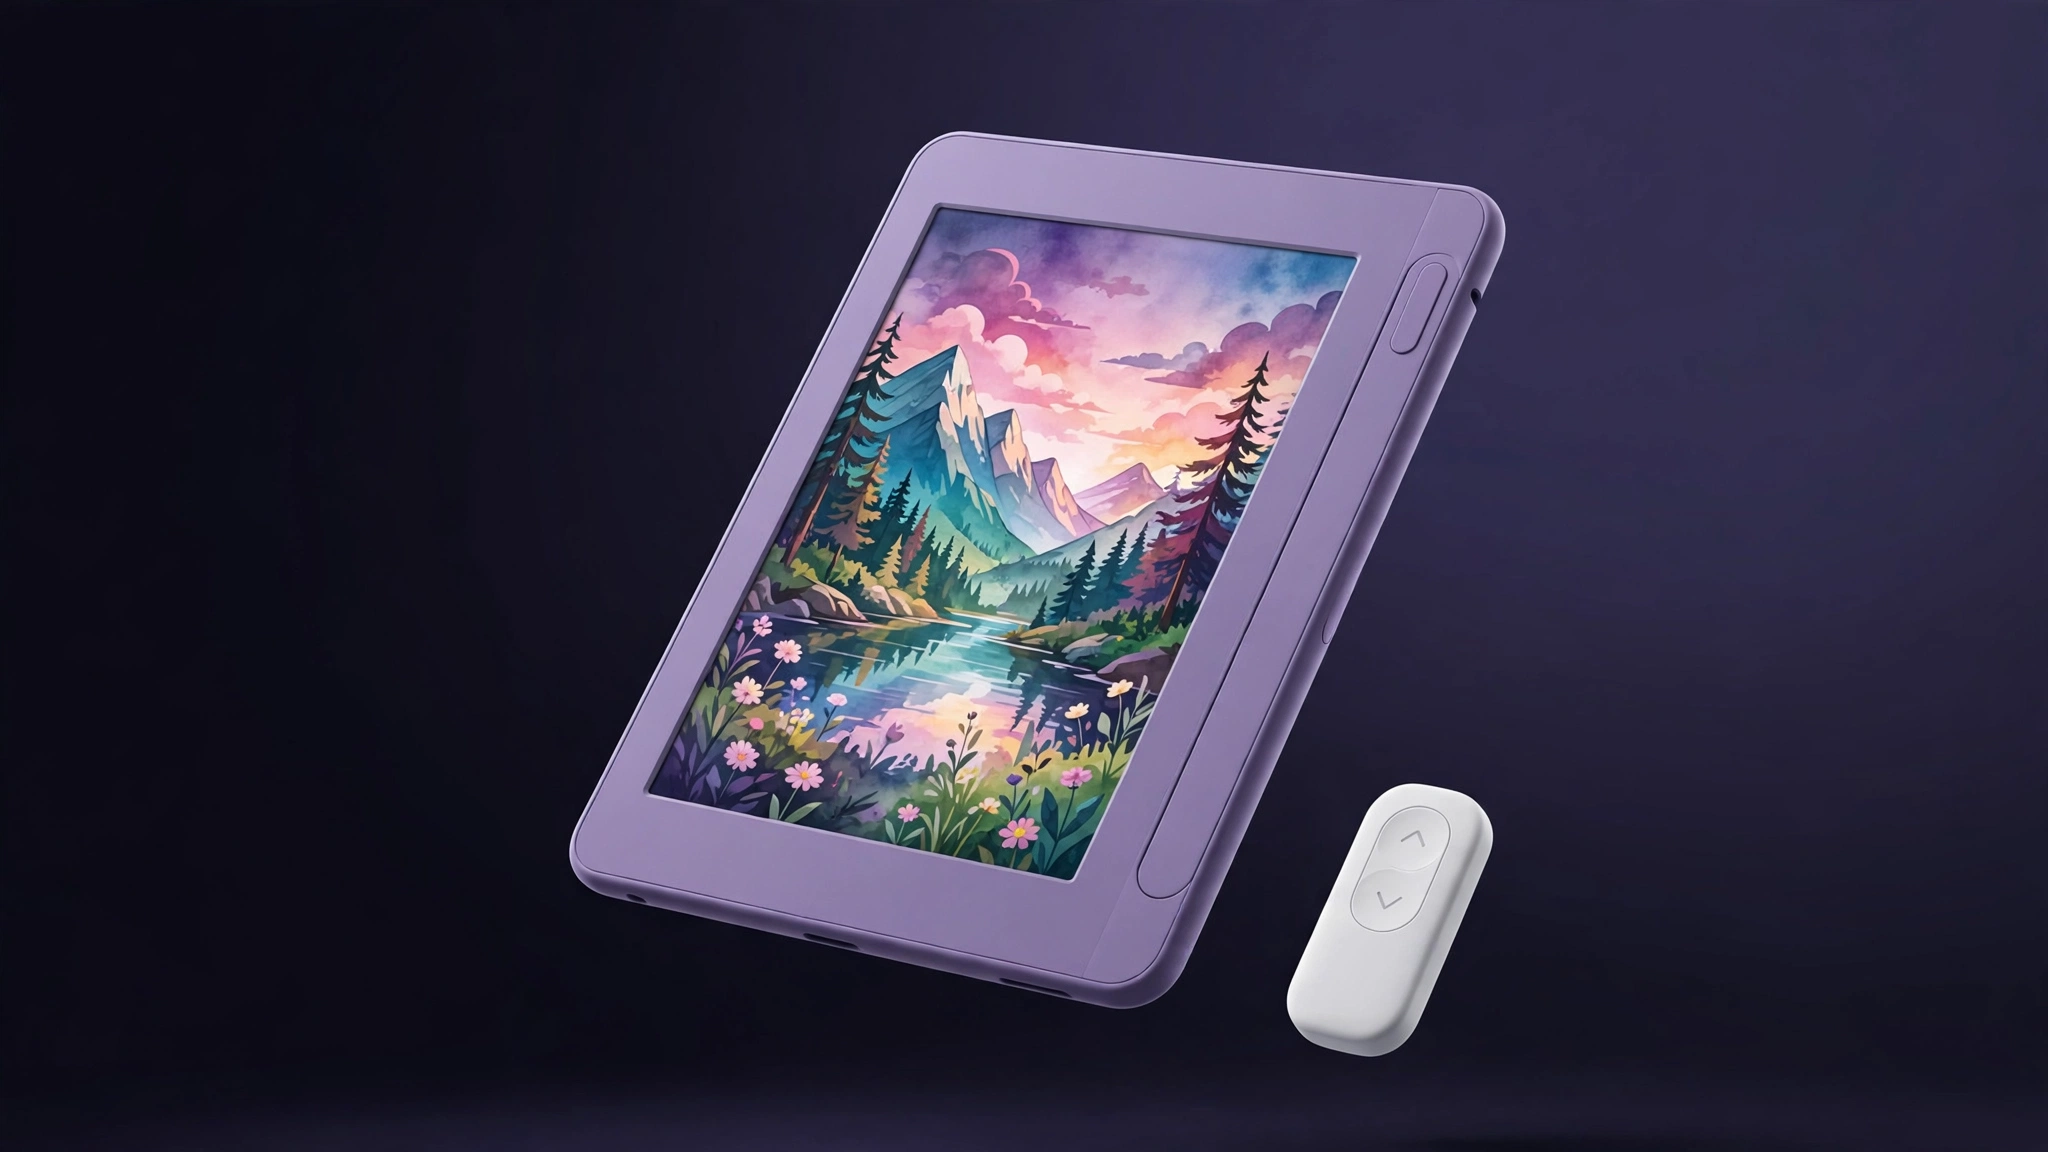
题图:紫色电子阅读器与白色蓝牙翻页遥控器

背景:按键消失六年,书虫们忍得太久了

Kindle 问世快十九年了,但最近几年,它的口碑在核心阅读人群里其实有点微妙。

原因很具体:物理翻页键没了。Kindle Oasis 是最后一款带实体翻页键的 Kindle,2024 年停产之后,按键彻底从 Kindle 产品线消失。此后几年,包括 CNN Underscored 在内的评测媒体年年抱怨——想买一台"带按键的彩色屏阅读器",只能去看对手 Kobo 的 Libra Colour。亚马逊把阅读器越做越轻薄,可最爱读书的那批人,念念不忘的是大拇指一按就能翻页的手感。

与此同时,一个亚马逊没想到的需求在 BookTok(TikTok 上的读书社区)上爆发了:第三方蓝牙翻页遥控器。博主们晒"阅读神器",被窝里、跑步机上、飞机小桌板前,Kindle 支在桌上,手指按一下藏在手心的遥控器就能翻页,评论区全是"求链接"。一个官方从未涉足的品类,被民间市场验证了好几年。亚马逊显然一直看在眼里。

事件:全家族焕新 + 配件三件套

10 月 1 日,亚马逊一次性端出了全新的 Kindle 家族(官方新闻室公告、GeekWire、CNN Underscored 实测多源确认),规模堪称 Kindle 近年来最大的一次更新:

设备本体

  • 全新入门 Kindle、Kindle Aluminum(铝合金外壳版)、Kindle Kids:屏幕与机身齐平、机身颜色延伸到正面,发布当天即开售。
  • Kindle Paperwhite:199.99 美元起;Signature Edition 249.99 美元,铝合金后壳、32GB 存储、自适应前光、双击翻页、支持充电底座的 pogo pin 触点。
  • Kindle Colorsoft:全新彩色墨水屏,氮化物 LED 导光层提升亮度与色彩、氧化物背板配定制波形保证响应速度、导光层里的微偏光片减少杂散光——黑白文字更锐利、彩色内容更鲜明;289.99 美元起;Signature Edition 319.99 美元,提供石墨色和无花果色。

配件三件套(真正的看点)

  • Kindle Click:34.99 美元的蓝牙翻页遥控器,亚马逊官方第一款,USB-C 充电,侧面还有调光按键,兼容 2024 年及之后发布的所有 Kindle,预售中、10 月 28 日发货——官方把 BookTok 的野生需求收编了。
  • Page-Turn Cover:79.99 美元的磁吸保护套,通过 pogo pin 触点与设备连接,把实体翻页键做进保护套里,仅适配 Paperwhite 和 Colorsoft 的 Signature Edition。
  • 充电底座:60 美元,配合 Signature Edition 的 pogo pin 触点,竖着放床头就能充电。
  • 全系电池可由用户自行更换——亚马逊向 The Verge 确认,这是为了符合欧盟法规。

另外,亚马逊宣称新款 6 英寸 Kindle 和 Paperwhite 的翻页速度比 2024 款快 30%。

图 B:床头夜读,手指按压保护套上的实体翻页键

分析:按键回归是"补课",配件化才是阳谋

第一,按键回归本质上是一次迟到的补课。停产 Oasis 当年是产品策略选择——砍掉小众型号、简化供应链。但代价是把"最挑剔的阅读器用户"拱手让给了 Kobo。这次回归的聪明之处在于"不妥协机身":按键不长在阅读器上,而是长在保护套和遥控器里,极简美学和手感党两边都不得罪。CNN 实测称保护套翻页"跟手、干脆",这个折中方案至少在体验上是成立的。

第二,Kindle Click 这类小配件,可能是亚马逊在这代产品里利润最高的部分。阅读器硬件本身毛利薄、换机周期长,一个 35 美元的遥控器、一副 80 美元的保护套,反而是高毛利、复购型的生意。更重要的是,它绑定了生态:遥控器只认 Kindle,你买了 Click,下次换机大概率还是 Kindle。

第三,可更换电池纯粹是欧盟法规倒逼的合规成本,但副作用是正向的——Kindle 顺手吃到了"可维修"的口碑红利。Kobo 早就和 iFixit 合作提供电池更换,这次亚马逊算是补上了同一张考卷。

第四,放在 AI 硬件狂飙的 2026 年看,这次发布有个反差萌:所有人都在卷 AI 眼镜、AI 挂件,亚马逊反而在深耕"无干扰阅读"。Kindle 的护城河恰恰在于"它什么都不做"——不推送、不弹窗、不抢你的注意力。在这个意义上,给阅读器加遥控器不是功能堆砌,而是把"不打扰"做到了极致:连拿起设备翻页这个动作,都可以省了。

展望:阅读正在从"手持"变成"全姿势"

图 C:彩色墨水屏显示漫画页面,铝合金支架与充电底座

Kindle Click 可能只是个开始。翻页遥控器打开的是一整套"解放双手"的阅读场景:做饭时听书+遥控翻页、无障碍人群的辅助阅读、床头/书桌的固定式阅读站。如果 BookTok 式的阅读社群继续扩张,阅读器配件可能长成一个小而美的生态位——就像当年手机壳、相机兔笼那样。

价格带也值得注意:从 80 美元级的入门款到 320 美元的彩色旗舰,亚马逊这代把电子书的价格梯度铺得比以往任何一代都细。入门款负责拉新、Paperwhite 负责走量、Colorsoft 负责利润,配件负责锁生态——一套完整的"阅读基本盘"打法。

电子墨水屏不会取代手机,但它也不需要取代手机。它只需要回答一个问题:在注意力被切碎的时代,还有没有人愿意为"只读一本书"付 300 美元?亚马逊这次的回答是:有,而且他们愿意再为翻页这件事多付 35 美元。


来源:亚马逊官方新闻室(aboutamazon.com)2026 年 10 月 1 日公告;GeekWire 10 月 1 日报道;CNN Underscored 实测;The Verge 补充细节;NY Post / 9to5Toys 价格信息交叉核对。配图均为 AI 生成示意图,非产品实拍。

Comments

…

「18% 的美国人会失业」:全球最大对冲基金掌门人发出 AI 最刺耳的警告

华尔街交易大厅被AI数据流与机械臂取代的电影感插画

背景:这次喊刹车的,是管钱的人

关于 AI 的警告,这次不是来自实验室的科学家,而是来自管钱的人。Bridgewater Associates——全球最大对冲基金之一,管理规模约 1000 亿美元,1975 年由 Ray Dalio 创办,已经运转了 51 年。它的生意是宏观对冲:把「世界如何运转」做成模型,押注汇率、利率、大宗商品的长期趋势。当这样一家以冷静建模著称的机构开始公开谈论「社会性崩溃」,事情值得认真听一遍。

事件:18%,一个具体得让人发毛的数字

在最新一期《The David Rubenstein Show: Peer-to-Peer Conversations》访谈中,Bridgewater CEO Nir Bar Dea 抛出了一个具体数字:「我们的估计是,AI 可以让 18% 的美国劳动力被替代……想想那种社会性崩溃的规模会是多大。」他紧接着补了一句看似矛盾的话:「正因为我们对 AI 的正面影响如此看多,我们也清楚,任何能如此剧烈改变世界的事物,其负面影响也可能同样剧烈。」

空旷办公室与人形机器人剪影走廊的插画
空旷办公室与人形机器人剪影走廊的插画

18% 是什么概念?美国劳动力约 1.6 亿人,18% 接近 3000 万个岗位——差不多是三次 2008 年金融危机失业潮的总和。Bridgewater 没有公布测算模型细节,但它用的词是 dislocate(错位/替代),而不是简单的 job loss——意味着被重构的不只是岗位,还有职业结构、收入分配、社保体系整套系统。

分析:「喊刹车」和「踩油门」的是同一批人

有意思的不是警告本身,而是「谁在警告,同时还在干什么」。

第一,Bridgewater 是 AI 的重度使用者,不是旁观者。Bar Dea 在访谈里透露:2024 年公司专门募了近 20 亿美元,成立了一支 AI 驱动的投资策略基金——机器出洞察、人类做风控。这支基金自成立以来跑赢了大盘,而且给出的投资思路与公司人类交易员的思路「截然不同」。他说:「这让你细思极恐——想想未来会是什么样子。」但他也划了条线:通用模型复制不了这些成果,「你必须有独特的数据、独特的训练者。」

悬崖边缘城市剪影一半崩塌为像素碎片的插画

第二,这不是 Bridgewater 高管第一次开炮。大约三周前,联席首席投资官 Greg Jensen 在 Bloomberg Odd Lots 播客上更进一步,直接谈论了 AI 带来极端风险的可能性:「如果你相信我们能造出比我们聪明、还会追求自己目标的智能,那后面的逻辑自然就成立了。」他把当下比作 2020 年 2 月的新冠疫情初期:「不幸的是,历史经验告诉我们,在 AI 真的造成实质伤害之前,我们什么都不会做。」Jensen 开出的药方很「金融」:让 AI 实验室为 AI 造成的犯罪承担法律责任;征收「机器劳动 token 税」,用以抵消白领失业冲击、资助安全监管。他还透露公司内部的 AI token 用量增长了 200 倍。

第三,为什么是金融圈的声音格外刺耳?实验室科学家谈风险,容易被解读为自我营销的危言耸听;而对冲基金谈风险,是在谈「钱」——18% 的劳动力替代意味着消费需求塌陷、社保体系承压、财政收入结构剧变,这些都是会直接打进资产定价的东西。Bridgewater 的商业模式就是给「世界如何运转」建模,当 AI 成为改变生产函数的最大变量,它的警告与其说是道德呼吁,不如说是职业本能:模型里出现了系统性风险因子。

展望:警告落在监管密集出手的一周

这场警告恰好落在监管密集出手的一周:10 月 1 日,FTC 对 OpenAI、Anthropic 启动全面调查;加州 SB 947 成为全美首部禁止雇主「完全依赖 AI 裁员」的州法;白宫刚刚召集约 20 家 AI 公司签署了自愿安全原则。Jensen 的「机器劳动 token 税」听起来激进,但历史上每一次技术革命——从纺织机到集装箱——最终都伴随着某种再分配机制的发明。问题从来不是「要不要」,而是「多快」。

Bar Dea 有句话值得单独拎出来:「如果你要理解这个世界如何运转,你就得把人类和技术结合起来。」这句话既是 Bridgewater 的投资哲学,也是一句无心插柳的预言——接下来十年,关于 AI 的所有争论,归根结底都是关于「人类和技术如何结合」的争论。而 18% 这个数字提醒我们:这场结合,不会是温柔的。

Comments

…

「家长看得到动态,看不到聊天」:WhatsApp 给青少年账号加了「家长锁」,Meta 在未成年人保护上迈出关键一步

题图
题图

「消息还是加密的,但设置要家长批准。」——10 月 1 日,WhatsApp 官宣了青少年账号的家长控制功能:家长可以管隐私设置、收群组动态提醒、限制 Channels 与动态、甚至决定孩子用哪个版本的 Meta AI。这是 Meta 在未成年人数字安全上迈出的关键一步,也把「家长控制权」和「青少年隐私权」的老问题再次摆上台面。

背景:Meta 的「青少年保护」拼图又补上一块

这不是 Meta 第一次在青少年保护上动手。去年,Instagram 推出 Teen Accounts(青少年账号),强制 16 岁以下用户进入受保护的默认设置:私密账号、敏感内容过滤、陌生人消息限制、每日 60 分钟使用提醒。这一套组合拳被认为是 Meta 应对全球监管压力的核心动作。

WhatsApp 的这次更新,把同样的逻辑搬到了全球用户量最大的即时通讯应用上。和 Instagram 不同,WhatsApp 的核心是端到端加密的私聊,这意味着「家长控制」天然有个天花板:家长再怎么管,也不能看孩子和谁说了什么。WhatsApp 的设计也恰恰围绕这个边界展开——控制的是「设置」,不是「内容」。

这个时间点也颇为微妙。9 月 30 日这天,全球多国政府正在推进对儿童使用社交媒体的禁令或限制(印度、澳大利亚等国都在行动),而同一时间 Meta 在 WhatsApp 上刚刚启动了企业消息按条收费(10 月 1 日生效)。一边是商业化提速,一边是安全投入加码,Meta 显然想同时讲好两个故事。

事件:9 月 30 日上线的这套「家长锁」,到底能管什么?

根据 WhatsApp 官方博客和多家媒体(Indian Express、The Hindu 等)的交叉报道,这套新功能完全可选,需要家长把自己的 WhatsApp 账号与孩子的账号关联,并设置一个「家长 PIN」,然后逐步上线(部分地区暂时不可用)。

具体能管的内容包括五块:

1. 隐私设置。 家长可以决定谁能看到孩子的头像、谁能把孩子拉进群聊。如果孩子想把这些设置改得更宽松,必须输入家长设定的 PIN 获得批准。

2. 群组动态提醒。 家长会收到通知:孩子加入了哪个群、退出了哪个群,以及孩子所在的群「显著增员」时也会提醒。但注意——提醒只告诉你「发生了什么」,看不到群里的任何聊天内容。

3. Channels(频道)。 家长可以允许孩子看所有频道、只看家长批准的频道,或者干脆一个都不让看,还能禁止孩子自己创建频道。

4. 动态(Status)。 家长可以控制孩子能看谁的动态、谁能看到孩子的动态。

5. Meta AI。 家长可以在「13+ 标准版」和更严格的「Limited Content(受限内容)」之间二选一。受限版会收窄 AI 可讨论的话题范围,同时禁用依赖私有处理(Private Processing)的 Meta AI 功能。注意,这不是「关掉 AI」,而是给 AI 加一道滤网。

贯穿全套设计的底线是:**即便开了家长控制,孩子的私聊和通话仍然端到端加密,家长看不到内容。**WhatsApp 在博客里反复强调这一点,称这套工具是为了「支持家长和孩子之间关于如何使用 WhatsApp 的坦诚对话」,而不是监控。

群组提醒
群组提醒

分析:PIN 码背后的三层博弈

第一层:加密与保护的经典悖论。 这是 WhatsApp 独有的设计难题。Instagram 的家长控制可以管「谁能私信孩子」,因为 Instagram 的消息本来就不是端到端加密的;但 WhatsApp 的私聊全程加密,家长控制只能做到「设置层面」。这套方案的本质是:家长管「门」,不管「屋里发生了什么」。对孩子隐私的保护是实打实的,但对真正危险的私聊场景(比如陌生人搭讪、网络欺凌),家长依然无能为力。WhatsApp 把「不能看内容」写进公告,既是技术现实,也是提前划清责任边界。

第二层:为什么只给「群组提醒」,不给「内容摘要」? 群组是青少年受伤害的高发场景——被拉进陌生群、群成员暴增后的骚扰。WhatsApp 选择用「事件提醒」代替「内容可见」,是一种精巧的妥协:家长获得了「知情权」,孩子保住了「隐私权」。但问题在于,这套逻辑默认孩子用的是「被关联的账号」。真想绕开的孩子,大可以另起一个没被关联的号码——家长锁只锁得住「听话的孩子」,这是所有家长控制方案的共同软肋。

第三层:Meta AI 被单独拎出来,意味深长。 这次更新里,Meta AI 的控制选项是五块里最细的:不仅是「能不能用」,而是「用哪个版本」。背景是,今年以来全球对「AI 陪伴青少年」的监管风声越来越紧,Meta 自家也因为 AI 角色聊天的安全问题被多次点名。把 Meta AI 放进家长控制,等于 Meta 承认:AI 助手对青少年而言,已经和群聊、频道一样,是一个需要「分级」的内容场景。未来「AI 分级」很可能成为各国监管的新战场。

Meta AI 分级
Meta AI 分级

展望:「分步上线」背后的全球监管马拉松

WhatsApp 明确表示这只是「第一步」,后续会根据家庭反馈继续加功能。但真正的考验不在功能本身,而在各国监管的时间表:印度正在讨论对 18 岁以下用户使用社交媒体的限制,澳大利亚去年已经通过了 16 岁以下社交媒体禁令(2025 年底生效),欧盟的《数字服务法》也在持续收紧对未成年人的保护要求。

对 Meta 来说,这套家长控制的真正价值可能不在「保护了多少孩子」,而在「向监管者证明自己在行动」。当各国议会讨论「要不要一禁了之」时,Meta 可以指着这套 PIN 码说:看,我们给了家长工具。

但对中国的家长和孩子来说,这套功能短期内大概率用不上——WhatsApp 在国内本就不可用。不过它的设计思路值得一看:不监控内容、只管理设置;不强制全开、只给可选工具;用「对话」代替「监视」。无论将来国内哪款应用要做青少年模式,这三条都是绕不开的参照。

技术上实现家长控制不难,难的是在「保护」和「信任」之间找到那个微妙的平衡点。WhatsApp 这次交出的答卷是:家长看得到动态,看不到聊天——至于这个答案够不够好,恐怕要等第一批用上它的家庭来打分了。

Comments

…

「苹果还没开卖,华为先涨了 77%」:折叠屏大战的最大战场,在中国

半开折叠手机产品渲染图
半开折叠手机产品渲染图

背景:一块折叠屏,撑起了全球三分之一的销量

折叠屏手机是个奇特的品类:全球看,它只占手机销量的 2% 左右;但在中国,它占了 4%,并且中国一个国家就吃掉了全球三分之一以上的折叠屏销量——按 Counterpoint Research 的数据,中国是全世界最大的折叠屏市场,没有之一。

这个市场的王座,过去七年一直属于华为。它 2019 年就推出了第一款折叠机,随后小米、vivo、OPPO、荣耀陆续进场。到今年年中,华为一家在国内折叠屏市场的份额依然接近七成。折叠屏在中国早已不是新鲜事:对国产用户来说,「折一下」是日常,对苹果用户来说,却是等了七年的新鲜事。

事件:苹果一官宣,对手先「涨价式」热销

9 月 9 日,苹果在新 CEO 约翰·特努斯(John Ternus)的主持下发布了首款折叠 iPhone——iPhone Duo:苹果迄今最薄、也最贵的旗舰,起售价 1999 美元,折叠状态下只有护照大小,官方称双屏综合续航 24 小时、20 分钟充到 50%。

耐人寻味的一幕随即上演。按华为自己的说法,在苹果发布后的四天里,尺寸与 Duo 相近的华为 Pura X Max 销量环比前一周同期增长了约 77%。小米那边,9 月初发布的 18 Fold 也拿下了小米折叠屏史上的首周销量纪录。苹果的发布会还没让 Duo 上架,反倒先给对手们做了一波广告——自今年 4 月上市以来,Pura X Max 累计销量已超过 140 万台。

按照日程,iPhone Duo 将于 10 月 16 日在中国开启预售、10 月 23 日正式开售,中国是首批上市国家之一。值得注意的是,Duo 是双 eSIM、无实体卡槽的设计。此前外界担心这会触碰中国的实名制与反诈监管红线,但发布会当天,中国移动、联通、电信三家运营商就确认支持 eSIM,悬着的心落了地。另一个悬念没能落地:苹果官网中国页面明确写着,Apple Intelligence「将在获得监管批准后发布」——国行 Duo 上市时,AI 功能大概率缺席。

发布当天早上,「iPhone Duo」相关话题就冲上了微博热搜第二。拥有 160 万粉丝的博主 Weibushi 评价,Duo 在折叠/展开状态间切换时「把 iPhone 体验自然地延续了过来」,不像把 iPadOS 简单搬到折叠屏上。也有人泼冷水:科技评论员王伟辰指出,砍掉实体 SIM 卡槽「可能会劝退不少买家」。

两台巨型折叠手机在北京夜空对峙的插画
两台巨型折叠手机在北京夜空对峙的插画

分析:苹果赌的是「品牌税」,国产赌的是「七年功课」

这场对决的底色,是两种完全不同的竞争逻辑。

苹果的算盘很清晰:硬件参数上 Duo 并不领先——据供应链消息,富士康的组装良率刚过 60%,屏幕、影像都不是地表最强。但 Counterpoint 预计,苹果出道第一年就能拿下全球折叠屏约 25% 的份额,坐上全球第二。IDC 欧洲副总裁 Francisco Jeronimo 的评价一针见血:「苹果虽然来得晚,但它在一场发布会里就定义了这个品类的价格和标准。」预售数据似乎也在印证:有报道称 Duo 预订量已突破 100 万台,价格高达五位数人民币。

国产阵营的护城河,则是七年真刀真枪攒下的功课。华为消费者业务董事长余承东在采访中说,屏幕可靠性和影像画质上的突破「来之不易,这正是我们领先的原因」。折叠屏最难的两件事——铰链寿命与折痕控制、折叠形态下的影像系统——恰恰是国产厂商卷了七年的地方。折叠屏至今只占中国手机销量的 4%,恰恰说明这个品类对「耐用」和「好用」的要求远高于直板机,参数之外的体验细节决定成败。

更有意思的是苹果内部的冰火两重天:同一场发布会上的 iPhone 18 Pro 系列(1199/1299 美元起,比上代涨 100 美元),上市首日黄牛溢价大幅缩水,部分渠道甚至拒收标准版,Jefferies 还给了「跑输大盘」评级。一边是直板旗舰的疲软,一边是折叠新品的火爆——苹果把下一轮增长,全押在了「折一下」上。

折叠铰链微距工程图
折叠铰链微距工程图

展望:从参数战,到生态与 AI 的下半场

短期看,Duo 的中国首销(10 月 23 日)将是第一场真正的考试:eSIM 障碍已除,但 AI 功能缺席、国行版「半血」Siri,能否撑起五位数的售价?华为、小米们会不会在 Duo 开售前后祭出价格战?这些悬念都会在十月下旬揭晓。

中长期看,折叠屏的竞争正在换赛道。硬件形态的创新红利总会吃完——当所有人都能把屏幕折好,真正的分水岭会变成两样东西:一是系统生态的黏性(苹果最擅长的战场),二是端侧 AI 智能体带来的体验差(国产厂商集体转向 AI 手机战略的原因)。IDC 的数据已经给出预警:中国智能手机出货量连续五个季度下滑,用户换机周期越拉越长。

Duo 的意义,或许不在于它卖了多少台,而在于它第一次把折叠屏从「小众极客玩具」变成了「主流旗舰选项」。苹果用品牌税证明了一件事:折叠屏不再是尝鲜品类。而国产厂商用七年时间证明了另一件事:想在这个品类里赢,光有品牌税不够。

十月下旬,答案揭晓。

Comments

…

「App 已死」?这家公司在教堂给手机应用办了场葬礼,还拿到了 450 万美元

教堂葬礼与发光机器人
教堂葬礼与发光机器人

背景:当"装 App"变成一种负担

过去十五年,移动互联网的入口逻辑简单粗暴:你想用什么服务,先去应用商店下载一个 App。但这套逻辑正在松动。一边是 Meta 的 Muse 冲上应用商店榜首,让"一个 AI 搞定一切"成为现实;另一边,开发者们越来越发现一个残酷的事实——做一个 App 容易,让用户下载、打开、留存,难如登天。获客成本逐年走高,手机桌面早已被巨头瓜分殆尽。在这样的背景下,硅谷出现了一种越来越响亮的声音:下一代软件,可能根本不需要"安装"这一步。

事件:一场葬礼,和 450 万美元的种子轮

旧金山 AI 初创公司 Photon 把这种判断变成了一场行为艺术。9 月 17 日,它租下一座教堂,办了一场货真价实的"手机应用葬礼":有悼词、有演讲,还有一口装满 App 图标的棺材被缓缓"下葬"。葬礼的另一面,是 Photon 的开发者日——Vercel、Stripe、OpenAI 都派人来做了分享。

而就在 10 月 1 日,Photon 宣布完成了 450 万美元的种子轮融资。支撑这轮融资的数字颇为亮眼:平台已签约超过 4 万名开发者,过去四个月收入增长了 10 倍。

Photon 在做什么?简单说,它是一套帮开发者构建"消息应用内 AI 智能体"的工具包:统一 API、可扩展的渠道框架、命令行工具和可观测性套件。开发者用它做出的智能体,可以直接跑在用户本来就天天打开的地方——iMessage、WhatsApp、Telegram、短信、RCS、邮件,乃至语音通话里。用户不用下载任何东西,发句话就能办事。

这家公司的起点很"极客":联合创始人 Daniel Tian 和 CTO Ryan Zhu 最早只是在做消费者 App 时为获客发愁,顺手写了个 iMessage 机器人,开源到 GitHub 后意外被数千开发者用了起来。据 Photon 披露,开源版本至今仍占平台总用量的 98%。今年 4 月,他们推出了付费托管服务,宣称 99.95% 的可用性,并拿下了 SOC 2 Type II 与 HIPAA 合规认证——这意味着它的智能体已经可以进军金融、医疗这类强监管行业。目前的客户包括保险科技公司 Corgi Insurance,以及 Boardy、Ditto、Rho 等。

开发者工作台与聊天泡泡
开发者工作台与聊天泡泡

分析:为什么赌"聊天框",不赌"应用商店"

Photon 的逻辑其实很好懂:Tian 认为,用户早就不想再装新的 App 了,他们只想在已经花时间的地方把事办了。iMessage 和 WhatsApp 就是新的"操作系统桌面",而智能体是新的"应用图标"。这套打法最大的诱惑是分发成本趋近于零——你不需要买量、不需要做 ASO,用户发一句话就完成了"安装"。

有意思的是,Photon 并不打算和 Meta 的 Muse 正面交锋。Tian 的定位很清醒:Muse 这类超级应用验证了"对话即入口"的方向,但 Photon 要做的是开发者工具层——让成千上万的长尾开发者,能把自己的服务塞进聊天框里,而不是自己去造下一个 Muse。这是一种"卖铲子"的逻辑:不管最后是哪个超级智能体赢了,消息渠道里的智能体总需要 API、渠道适配、监控运维。

但风险同样明显。首先是平台依赖:iMessage 的机器人能力完全看苹果脸色,WhatsApp 的商业 API 政策说变就变,把身家押在别人的聊天框里,护城河并不深。其次是治理难题——当营销智能体可以零成本触达用户时,消息应用会不会变成下一个垃圾短信重灾区?最后,4 万开发者和 10 倍收入听起来漂亮,但基数未披露,种子轮阶段的增长曲线能维持多久,还要打个问号。

未来城市与消息气泡网络
未来城市与消息气泡网络

展望:葬礼是噱头,趋势是真的

"App 已死"的葬礼当然是营销噱头,Tian 自己也承认转变"会很慢"。但方向性的判断很难反驳:从小程序、快应用到超级 App 内的小程序生态,"免安装"已经演进了好几轮;AI 智能体的出现,只是把"对话"变成了最自然的交互界面。

Photon 的真正价值,或许不在于它能否取代应用商店,而在于它指出了开发者经济的下一个分叉口:当用户不再愿意为每个服务单独下载一个 App,开发者的战场就从"桌面图标"转移到了"聊天记录"里。谁先把工具链做好,谁就先拿到这批开发者的选票。至于那口装满 App 图标的棺材——它埋掉的不是 App 本身,而是一个旧时代的分发逻辑。

Comments

…

「"如果太空数据中心是 iPhone,我们就做它的 Android"」:Satlyt 拿下 800 万美元,要把 AI 搬上每一颗卫星

题图:Satlyt 轨道 AI 算力概念图

背景:太空,成了 AI 算力的"下一块大陆"

过去一年,AI 算力大战一路打到了大气层之外。谷歌的 Project Suncatcher 把 TPU 送上了天,SpaceX 干脆 All in 轨道数据中心,Starcloud、Cowboy Space Company 等初创也纷纷下场——逻辑很简单:地面数据中心缺电、缺地、缺冷却,太空里有的是太阳能和天然的"冷"。

但一个新问题随之而来:卫星们是各家公司的,每颗卫星都是一个孤岛。就算你把算力送上了天,AI 模型要怎么跑在别人家的卫星上?

事件:不做卫星,做卫星上的"操作系统"

10 月 1 日,太空科技初创 Satlyt 宣布完成 800 万美元种子轮融资,由休斯顿的 Non Sibi Ventures 领投——这家机构的投资理念,甚至有前 NASA 宇航员 Bernard Harris 参与打磨。

创始人 Rama Afullo 是一位肯尼亚裔美国工程师,先后在谷歌云计算部门和 SpaceX 的星链网络做过产品经理。他对 TechCrunch 说了一个有意思的故事:在 SpaceX 和谷歌时,他两次在内部提议"把算力放上天"的想法,两次都被拒绝。于是他干脆自己出来干。

Satlyt 的路线和同行完全相反:不造卫星,只做软件——一套能让 AI 模型运行在任何公司卫星上的软件平台。Afullo 用了两个类比:VMware 和 Snowflake,都是那种让用户"不用关心底层基础设施长什么样"的平台公司。

更妙的一句是:"如果说做轨道数据中心的公司(比如 SpaceX)是 iPhone,那我们就做 Android——一个横向集成、开放的生态。"翻译一下:SpaceX 们搞垂直一体化的封闭花园,Satlyt 要当那个跨厂商的开放层。

时间点也卡得很准:Satlyt 的软件预计在当地时间周四(10 月 2 日)搭乘 SpaceX 火箭升空,同批上天的还有谷歌 Project Suncatcher 的首个原型——轨道算力的"iPhone"和"Android",同一天上天。

事件图:Satlyt 软件随 SpaceX 火箭升空

而这不是纸上谈兵。Satlyt 已经在两次演示任务中验证过技术:它在一颗由 Momentus 公司运营的航天器上实际运行了谷歌 DeepMind 的 Gemma 模型,并把一次与软件错误相关的传输数据量压缩了 60% 以上——在太空里,带宽就是金钱,这直接意味着卫星运营商的数据传输成本下降。

下一场测试更重磅:搭乘印度 TakeMe2Space 公司的航天器,与 NASA、太空监视初创 Stellerian 各自测试不同的在轨计算应用。Afullo 的目标是:到 2030 年代末,让这套软件跑在 20% 的卫星上。

分析:为什么"软件层"可能是轨道算力真正的金矿

这个故事的看点,不在 800 万美元的金额——在轨道算力这个赛道里,这不算大钱。看点在于分工。

第一,卫星算力的真实瓶颈在"数据下行",不在算力本身。一颗对地观测卫星每天能拍海量数据,但传回地面的带宽贵得离谱。Satlyt 的思路是"在轨分析、只传结果"——这恰恰是 Gemma 那次测试的精髓:错误诊断在天上做完,地面只收到结论,传输量砍掉六成。这个逻辑和印度 TakeMe2Space 的轨道计算卫星异曲同工,说明行业正在形成共识。

第二,"Android 式"打法在太空可能比地面更吃香。地面云计算是赢家通吃,但太空资产极度分散:通信、遥感、气象、科学卫星分属不同国家、不同公司,谁也不可能一家独大。一个跨厂商的软件层,理论上比任何一家"垂直一体化"玩家都更容易规模化——这正是 VMware 当年在服务器虚拟化时代吃到的红利。

第三,别忽略内罗毕这个总部。Satlyt 是双总部:加州桑尼维尔 + 肯尼亚内罗毕。非洲航天正在起步,一个肯尼亚裔创始人把软件生态的支点放在内罗毕,某种程度上是在提前卡位"全球南方"的太空资产——未来十年发射的卫星,未必都来自休斯敦和加州。

当然,风险也很实在:太空辐射对芯片的摧残、卫星上捉襟见肘的供电、以及"开放生态"最经典的难题——当 SpaceX 和谷歌这样的大玩家都选择自建软件栈时,Satlyt 拿什么让他们接入?Afullo 的答案是"先从小卫星运营商切入",但这条路需要时间验证。

展望:轨道上的"云",正在从科幻变成工程排期

把时间线拉长看,2026 年下半年可能是"轨道算力"从概念走向工程的关键转折点:谷歌的 TPU 已经在天上,SpaceX 的星舰开始批量部署 V3 卫星,印度的轨道计算卫星也已升空。现在,软件层玩家入场了。

如果说地面 AI 的十年是"算力民主化"的十年(云厂商把 GPU 变成按小时租用的商品),那么太空 AI 的下一个十年,主题可能是"轨道民主化"——让任何一颗卫星都能变成云的一部分。

Satlyt 的 800 万美元,只是这个宏大叙事的第一张小额支票。但正如 Afullo 当年在 SpaceX 和谷歌内部被拒绝时看到的那样:有时候,看到趋势的人不在大公司里,而在辞职信里。

展望图:未来轨道云概念
展望图:未来轨道云概念

Comments

…

「芯片不出境,算力照样用」:腾讯70亿美元租下甲骨文10万颗AI芯片,算力荒逼出「租赁经济学」

题图
题图

买不到,就改租。10月1日,英国《金融时报》独家披露的一份巨额合同,让全球AI算力市场的"第二战场"正式浮出水面:腾讯与美国云服务商甲骨文(Oracle)签下一份五年期租赁协议,腾讯将使用甲骨文位于东南亚多个数据中心的约10万颗先进AI芯片,总价值约70亿美元,其中约30%需要预付。这是腾讯迄今签署的最大一笔海外租赁协议,协议据称在2026年内早些时候就已敲定。

路透社随后跟进报道,援引知情人士确认了上述数字,但表示暂未独立核实。截至目前,腾讯与甲骨文均未回应置评请求。《海峡时报》、MarketWatch等多家媒体跟进后,这笔交易迅速成为10月1日当天全球科技圈讨论最热的商业事件之一,FT官方Facebook账号的贴文与Threads社区的讨论热度也证实了这一点。

背景:不是没钱买,是买不到

先说结论:这不是一次普通的云服务采购,而是一次被算力荒逼出来的"结构性创新"。

2026年的腾讯,AI投入明显加速。根据公开报道,公司正在加大大语言模型训练与部署的力度,不久前还发布了面向专业创作者的AI图像生成模型预览版。模型越大,算力需求越大,这是全行业公认的等式。

但供给端的问题谁都绕不过去。美国对先进AI芯片的出口管制不断收紧,直接采购尖端AI芯片的通道基本关闭;与此同时,北京方面也在力推国产替代方案,但国产算力爬坡需要时间。对一家每年要训练多个前沿大模型的公司来说,等两三年,"黄花菜都凉了"。

于是,腾讯找到了第三条路:芯片留在东南亚的甲骨文数据中心里,只买"使用权",不买"所有权"。按披露,协议为期五年,年均支出超过10亿美元,首付款约占三成。FT的报道还提到,这笔交易已经在腾讯第二季度财报中留下了痕迹——拖累了当季的自由现金流。

事件:70亿美元买的是"使用权"

光缆
光缆

这笔交易的精髓在于一个规则细节:美国出口管制的是芯片的"物理转移",而不是海外数据中心的"远程使用"。芯片不出境、数据不落地中国,按现有规则,境外租赁算力不受限。

用一句话概括:华盛顿管"卖",不管"租"。

这不是孤立事件。过去一年,东南亚、中东的数据中心建设速度明显加快,全球算力交易正在从"买卡"转向"租卡"。知情人士还透露,字节跳动已是甲骨文在亚太地区最大的GPU客户之一,OpenAI同样是甲骨文云的大客户——全球最顶尖的AI玩家,几乎都在甲骨文的算力版图上排队。

市场给了这笔交易正面回应:消息传出后,甲骨文股价盘前上涨近2%。这对甲骨文来说是个难得的利好——它的股价自2025年9月的高点以来已跌去超过50%,华尔街对它的AI投资回报和资产负债表健康度充满疑虑,最近一个季度还录得54亿美元的负自由现金流,并宣布重组成本增加7亿美元。一位来自中国的锚定大客户、五年期、70亿美元的预付承诺,恰好打中了市场最担心的痛点。

分析:租赁正在成为算力紧缺时代的"标准答案"

为什么是租赁,而不是采购?至少有三层逻辑:

第一,速度。 租赁算力可以按季度逐步上线,而自建数据中心从土地、电力到芯片交付动辄两三年。在AI军备竞赛里,时间本身就是最稀缺的资源。前沿模型的训练窗口稍纵即逝,早半年上线和晚半年上线,差距可能是代际的。

第二,灵活性。 芯片不出境、使用在境外数据中心,绕开了进出口审批的长链条。五年期协议给了进退空间:国产替代提速就把负载迁回,需求膨胀还可以加码。在规则随时可能变化的时代,"轻资产"本身就是一种对冲。

第三,资本开支结构。 直接采购10万颗高端AI芯片需要一次性巨额投入,租赁把支出摊平为运营费用,财报更好看、风险更可控。这和当年企业从"买服务器"转向"租云服务"是同一个逻辑,只是如今租赁的对象变成了整片的AI芯片。

站在甲骨文的角度,这同样是一笔稳赚的生意:长期大客户的预付租金直接改善现金流,还锁定未来五年的收入。当AI云厂商Nebius宣布10月1日起上调AI算力价格、老一代GPU价格环比上涨超30%的时候,一个五年期锁定价格的大单,对买方来说甚至可能是"抄底"。

更深一层,这笔交易说明了一件事:算力市场正在分层。一层是能自己造卡、建数据中心、配电力的超大玩家;另一层是"算力承租人"——哪怕是你腾讯这样的巨头,在最尖端的算力面前,也选择做租客。当全球最有钱的公司之一都愿意按小时向美国云巨头付费时,说明前沿算力的稀缺程度,已经超过了很多人想象。

园区
园区

展望:租约的下半场,悬念才刚刚开始

这笔交易的下半场有三个悬念值得关注。

悬念一:规则会收紧吗? 社区讨论中呼声最高的问题是——华盛顿会不会把"管买不管租"的口子也补上。历史经验是,出口管制规则每隔一两年就会"打补丁",租赁算力的合规空间并非一成不变。腾讯选择五年期协议,既是锁定价格,也是在和政策不确定性赛跑。

悬念二:东南亚会成为"世界算力后花园"吗? 10万颗芯片落地东南亚,对当地的数据中心产业是巨大利好。电力、土地、散热、运维——算力在哪里,产业链就向哪里聚拢。未来几年,东南亚很可能复制当年爱尔兰、弗吉尼亚的数据中心崛起故事。

悬念三:国产替代的窗口期有多长? 腾讯一边豪掷70亿美元租海外算力,一边也在加码国产芯片生态。这并不矛盾:租约解决的是"现在就要训练"的燃眉之急,国产替代赌的是三年后的供给。但五年租约到期时,如果国产算力依然追不上,"续约"的谈判桌上,腾讯的筹码会比今天更多还是更少?

70亿美元、10万颗芯片、五年租约——这组数字背后,是一个正在成型的全球算力新秩序:买不到的东西,就租下来;租不下来的,就自己造。腾讯的选择告诉所有人:在AI时代,算力不是买来的,是算出来的。

Comments

…

「把华尔街塞进口袋」:Robinhood 推出 AI 交易代理,15 万人已经让 AI 替自己炒股

9 月 29 日,在休斯敦一场太空主题的活跃交易者大会上,Robinhood 扔出了一颗深水炸弹:推出「Robinhood Agents」——让普通散户也能拥有自己的 AI 交易员。从分析市场、制定策略到下单执行,全程自动化。这不是又一个聊天机器人,而是一只可以替你动真金白银的「手」。

背景:从「散户革命」到「代理革命」

Robinhood 靠 2021 年的散户逼空大战一战成名,把「交易民主化」写进了自己的基因。但五年过去,华尔街的游戏规则变了:对冲基金和量化机构早就用算法吃掉了大部分超额收益,散户手里的免费交易 App,反而成了被收割的流量。

与此同时,AI 的战场也在转移——从「会聊天的 AI」转向「会办事的 AI」。Meta 的 Muse、Manus 的 Cue、Instinct 的个人智能体,都在争夺同一个入口:替用户直接行动。Robinhood 的判断是,交易是 AI 智能体最天然的落地场景之一:目标明确(赚钱)、动作闭环(买卖)、数据丰富(行情)。与其让用户在 ChatGPT 里问「这只股票怎么样」,不如让 AI 直接在你账户里干活。

事实上 Robinhood 早在今年 5 月就悄悄试点:允许技术型用户把第三方 AI 智能体接到自己的交易账户。5 个月下来,超过 15 万名用户参与,这些智能体每天与 Robinhood 基础设施交互近 3000 万次——一个已经跑通的产品,只是现在才正式推向所有人。

事件:三件套齐发,AI 代理是主角

这次 HOOD Summit 发布的口号是「把对冲基金的力量装进每个交易者的口袋」,一共三件套:

1. Robinhood Agents(核心):用户可以在 App 内几步创建一个专属交易代理:选模型、定策略、开干。代理能分析市场、制定策略、自主执行交易。模型可选 OpenAI 的 GPT-6 Luna、GPT-6 Sol 和 Anthropic 的 Opus 4.8——其中 Luna 到 2026 年底免费。关键的安全设计是:交易人工确认默认开启,用户也可以手动关闭,进入完全自动驾驶模式。还有一个叫「Loops」的功能即将上线,支持按预设条件持续运行的循环策略。

2. 加密永续合约:面向符合条件的美国用户开放 BTC、ETH、SOL、XRP、DOGE、ADA、LINK、HYPE 八个币种的永续合约,比特币和以太坊最高 10 倍杠杆,其余 3 倍,2026 年 12 月前交易费仅 0.01%。

3. 周末美股交易:计划推出 24/7 周末股票交易,通过 Bruce ATS 提供机构级流动性,但仍待监管批准。

发布会后 Robinhood 股价收于 116.22 美元。发布采用随机分批推送,未来几周逐步开放给所有美国用户,休斯敦现场参会者当场获得使用权。

分析:AI 交易代理为什么是「质变」而不是「噱头」

第一,从「建议」到「执行」,责任边界被彻底改写。 以前的投顾 AI 再聪明,也只是给你建议、下单的还是你自己。Robinhood Agents 把「执行」也包了——这意味着 AI 的幻觉、模型的误判,会直接变成账户里的真实盈亏。默认开启人工确认是一道聪明的防火墙,但一旦用户为了「省事」关掉它,风险就从信息风险变成了资金风险。这是整个代理式 AI 都要面对的命题,Robinhood 只不过第一个把它放进了散户的钱袋子。

第二,「模型超市」策略很鸡贼。 不自己训模型,而是把 OpenAI 和 Anthropic 都请进来当供应商——Robinhood 赌的是:交易场景的护城河不在模型,而在账户、资金和执行通道。谁掌握了下单的最后一公里,谁就掌握了用户。这和 Shopify 开放 WebMCP 结账、谷歌把 Flipkart 购买键塞进 Gemini 是同一套逻辑:AI 时代,离钱最近的那一环最值钱。

第三,监管真空正在被「默认设置」填补。 美国散户市场的永续合约、周末交易、AI 自动下单,每一项都踩在监管的灰色地带。Robinhood 的策略是「先上车再说」:周末交易明确标注「待监管批准」,AI 代理用「默认人工确认」换取合规空间。但 15 万试点用户、每天 3000 万次机器交互已经说明:机器交易散户化不是未来,是现在。SEC 和 FINRA 的表态只是时间问题。

第四,竞争格局在重写。 当 AI 能替 15 万人同时盯盘、下单,传统的「投顾」「策略订阅」「跟单社区」生意都会被挤压。券商的竞争维度,正从「佣金多低」变成「你的 AI 多会赚钱」。这对嘉信、富达这些老牌券商是降维打击的前兆——它们有用户,但没有 Robinhood 这种把 AI 原生塞进交易闭环的决心。

展望:三个悬念

悬念一:第一起「AI 亏光散户」事件什么时候来? 15 万人里只要有一个关掉人工确认、遇到极端行情,故事就会从科技版转到社会版。Robinhood 的风控和保险机制,将第一次接受「机器替人亏钱」的舆论拷问。

悬念二:监管会不会踩刹车? 周末交易还在等批文,AI 代理的「适当性」认定在美国证券法里尚无先例。一旦 SEC 出手,整个代理式交易赛道都要重新画线。

悬念三:模型会不会「串通」? 当几十万个代理都跑在同样的几个大模型上、同样的策略模板下,市场的同质化交易可能制造新的闪崩风险——2026 年的「量化拥挤」,可能以 AI 代理的形式重演。

但无论如何,一个趋势已经不可逆:交易正在从「人操作软件」变成「人指挥 AI,AI 操作市场」。Robinhood 只是第一个把这句话写进产品发布会的人。对散户来说,问题不再是「要不要用 AI 炒股」,而是「你的 AI 听谁的话」。

Comments

…

「亚利桑那之后是得克萨斯」:台积电再谋数千亿美元美国扩产,六座先进晶圆厂或落地"硅草原"

题图:得州黄昏草原上的晶圆厂与芯片全息弧光

10 月 1 日,台积电的美国版图传出新的重磅消息:据《商业时报》(Business Times)援引彭博社报道,这家全球最大的芯片代工企业正在评估在美国得克萨斯州建设第二座大型制造园区。若计划落地,这将是在亚利桑那州 2650 亿美元投资承诺之外,再添一笔数百亿美元级别的美国产能押注——而驱动它的只有一个字:AI。

背景:从 120 亿到 2650 亿,六年"滚雪球"

台积电的美国扩张史,本身就是 AI 算力需求的晴雨表。2020 年,它最初宣布在亚利桑那州投资 120 亿美元建厂;到 2026 年 7 月,这一数字已经膨胀到 2650 亿美元,规划包含多达 12 座设施以及一座研发中心。凤凰城一号厂(Fab 1)自 2024 年底起已量产 4 纳米芯片,二号厂计划 2027 年底投产 3 纳米,后续阶段将引入 2 纳米工艺——台积电的目标是,最终把全球约 30% 的 2 纳米及以下产能安放在亚利桑那。

数字不会说谎:2026 年上半年,北美市场贡献了台积电晶圆收入的 75% 以上,英伟达、苹果、AMD 等 AI 芯片大客户的订单像潮水一样涌来。台积电副首席运营官侯永清(Cliff Hou)上个月透露,为跟上需求,公司过去一年不得不把设备采购计划翻了一倍。

事件:得州园区仍在早期评估,规划直指"更先进"

这次曝光的得州计划有几个关键细节:选址锁定达拉斯周边、被当地人称为"硅草原"(Silicon Prairie)的区域——德州仪器、Coherent、三星、特斯拉都在此设有运营;园区可能包含多达 6 座先进晶圆厂,每座造价至少 200 亿美元;采用的制程节点可能比亚利桑那现有规划更先进;总投资额有望超过亚利桑那的 2650 亿美元。

但消息源也强调"三没有":董事会尚未批准资本支出、供应商尚未接到备货通知、公司未向证交所或 SEC 披露任何得州计划。换句话说,这是一颗"试探性气球"——台积电在用这种方式测试供应链、地方政府和市场的反应。

值得注意的是,这则消息出现的时间点颇为微妙。台积电刚刚通知客户:2026 年下半年 3 纳米晶圆价格上涨 15%,2027 年还可能再涨 5%-10%。如今一片 3 纳米晶圆价格约 2 万美元。产能紧张到可以单方面涨价的卖方市场,正是"再建一个园区"最有底气的注脚。

硅晶圆微距特写
硅晶圆微距特写

分析:三重逻辑推着台积电"跨州"

第一重是纯粹的需求逻辑。AI 芯片的需求曲线已经陡到台积电的现有产能规划追不上。亚利桑那的产能扩张速度惊人,但英伟达、AMD 的 AI 芯片订单增速更快。当卖方市场涨价都拦不住订单时,扩产是唯一解。

第二重是贴近客户的逻辑。英伟达、AMD、苹果这些大客户全在美国,"在美国生产美国芯片"不仅缩短供应链,也让大客户的供应链审计更好看。达拉斯的"硅草原"已有成熟的半导体制造、硅片、光通信和国防产业集群,德州仪器、Coherent 等的存在意味着人才和配套唾手可得。

第三重是政策与风险分散逻辑。美国政府持续推动芯片制造回流本土,加上关税政策的不确定性,让"在美国多建产能"成为对冲工具。同时,把鸡蛋从亚利桑那一只篮子分到得州,本身也是产能布局的风险分散——毕竟单一园区再大,也有地理与配套的上限。

还有一个容易被忽略的信号:台积电选择此时"放风",本身就是一种谈判策略。地方补贴、税收优惠、水电配套——这些都是以数百亿美元投资为筹码谈出来的。气球先飞起来,各方条件才会主动送上门。

晶圆厂在建工地
晶圆厂在建工地

展望:芯片制造的"美国时代"正在加速

如果得州园区成真,台积电在美国的总投资将轻松突破 5000 亿美元,成为半导体史上最大的单一企业海外制造押注。这意味着全球最先进的芯片产能重心,正在以肉眼可见的速度向美国倾斜——而这一切的起点,只是六年前那个 120 亿美元的"小"决定。

当然,挑战同样真实:美国的建厂成本远高于亚洲,亚利桑那项目就曾因工期延误和成本超支饱受质疑;得州的水资源、电网承载力和熟练技工供给,都会是新的考验。但对台积电而言,这些都是"幸福的烦恼"——当你的产能是 AI 时代最稀缺的资源时,问题从来不是"要不要扩",而是"扩多快"。

接下来的看点很明确:台积电董事会的正式决议、得州地方政府的补贴方案,以及供应商们是否开始接到备货通知。气球已经放上天,接下来就看它往哪个方向飘了。

Comments

…